大戶追蹤:中交建仍有上升水位
自內地力推「一帶一路」政策以來,基建鐵路股持續受到市場追捧,中交建(01800)由去年十月中旬的5.7元水平開始展開升勢,至上周四創出12.8元的五十二周高位,累積升幅已逾1.2倍。

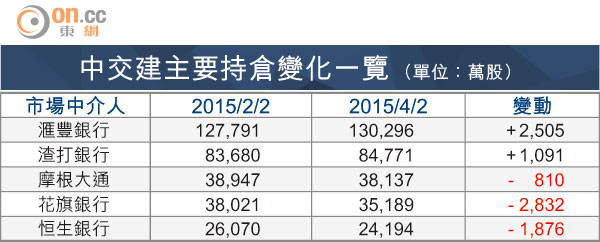
中交建主要持倉變化一覽(單位:萬股)
據港交所(00388)中央結算系統持股紀錄資料顯示,最近兩個月雖有部分持倉趁高大手減持中交建,不過同時有多間中介人增持股份,另亦見有券商唱好其前景,相信股價整固後仍有上升水位。
資料顯示,於四月二日,持有中交建H股股份最多的五間中介人,排名次序分別是滙豐銀行、渣打銀行、摩根大通、花旗銀行及恒生銀行,合共佔該股已發行H股股本約70.57%。若與兩個月前同日的系統持股紀錄比較,摩根大通、花旗銀行及恒生銀行合共減持5,518萬股,而其餘兩間中介人則合共增持約3,596萬股。
受惠一帶一路戰略
事實上,中央力推的「一帶一路」戰略覆蓋多個周邊國家和地區,中交建主營業務包括建設鐵路、高速公路、港口、機場等,加上自貿區帶來大量城市綜合體建設機會,相信均有利公司發展,前景值得看高一線。
中交建早前公布去年度業績,期內純利按年增長11.3%至139.8億元人民幣。績後獲多間大行唱好,其中摩根士丹利表示,在鐵路股當中最看好中交建,認為公司管理層對海外業務擴張具有信心,加上今年預測市盈率僅9.5倍,仍低於內地同業,予其「增持」評級及目標價12元。
走勢方面,中交建至今仍處於去年十月延伸的上升通道,預期隨着內地持續推進「一帶一路」,中交建未來估值可持續獲得重估,若股價短期回吐仍可守穩於11元水平樓上,可考慮吸納作中長線部署。