大行報告:光大國際前景樂觀
麥格理證券發表報告,指光大國際(00257)一四年純利增長29%,合符該行預期,管理層對前景看法樂觀,該行認為光國一五年度建造及營運收入依然強勁,維持「跑贏大市」評級,並將一五和一六年的盈利預測分別調低3%和調高4%,現價相當於一五和一六年市盈率24倍和18倍,將目標價輕微調高至15.2元。

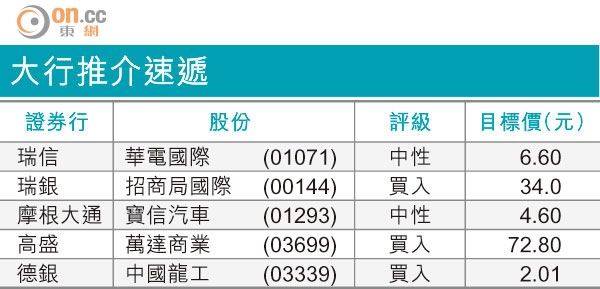
大行推介速遞
展望今年投標及商議合約活動的金額將甚高,而光國剛獲四川省兩個項目,管理層未有透露特定目標,但對獲取合約前景相當正面;麥銀預計光國今年新增合約金額可達34億元人民幣。
光國一五年建造收入將由6個在建垃圾焚燒發項目推動,而一四年開始營運的5個項目,則在今年帶來全年盈利貢獻;由於集團手持現金約50億元,另有50億元備用信貸,故相信短期配股集資的機會不大。