大行報告:首都機場現金流改善
德銀研究報告指出,北京首都機場(00694)的現金流持續改善,派息比率有上調空間,故將評級升至「買入」,目標價8.3元。

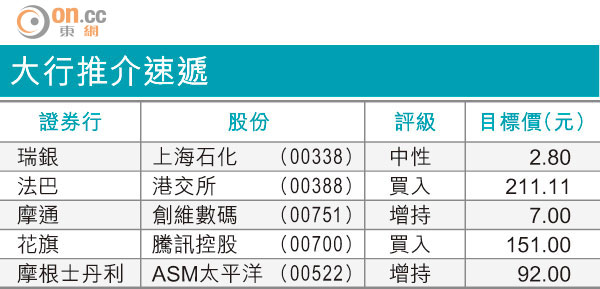
大行推介速遞
德銀預期,首都機場一六年度預測現金流收益率將達到13%,較國際同業平均水平的4%為高。預計該股未來四年資本性開支將顯著減少。此外,國際航班組合逐步增加,有助緩和空管之下處理量的樽頸壓力。
雖然收入增長料僅單位數,惟在停泊飛機及乘客組合改善之下,預計該股一五至一六年盈利可實現13.8至22.4%增長。雖然管理層預期受空管影響,一五年度的飛機流動量僅有低單位數字增長,但公司會分配額外停泊位置予國際航班。故該行相信,國際乘客將佔其一五至一六年度總運輸量的25%。
報告預測首都機場一五及一六年度純利分別為17.15億元及19.52億元人民幣,預測每股盈利分別為0.396元及0.451元人民幣,投資評級由「持有」上調至「買入」,目標價為8.3元。