大行報告:大昌行業績遜預期
摩根士丹利發表報告,指大昌行(01828)去年純利倒退16.8%,至7.5億元,低於該行及市場預測22%,即使撇除一次性支出後,一四年純利應約為8億元,但仍低於預測17%。

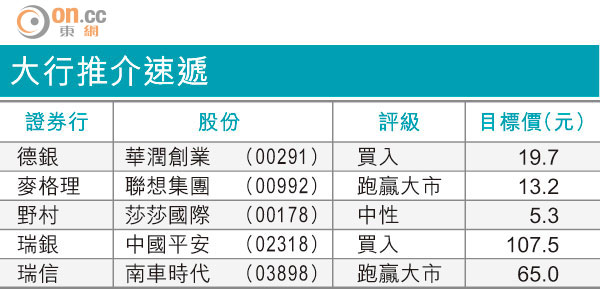
大行推介速遞
該行預期,大昌行的汽車業務在今年依然疲弱,故維持給予「跑輸大市」評級,目標價由4.25元降至3.7元,主要是售賣新車的利潤率下跌、售後服務增長放緩及損失新汽車分銷權,均對其一五至一六年分銷網絡增長、新車利潤率和服務增長存影響。
由於市場競爭激烈,新車銷售的毛利率在一四年第四季急降至低單位數字,因此雖然全年汽車分銷的收入升11%及銷量升16.5%,經營利潤反而按年大跌36.3%。大摩預期隨着客車主要品牌,繼續擴充內地的分銷網絡,將令到分銷商的競爭加劇,從而壓低新車的利潤。