大行報告:自主車企銷情理想
花旗最近就內地汽車業發表的報告指出,一月份合營車企的銷售量大致符合預期,大部分錄得高單位數字增長,中國品牌銷量擦新紀錄,主要是繼吉汽(00175)後,長汽(02333)的SUV銷量按年增長達69%,而H1、H2、H6及H9的銷量均創新高,這可能與今年農曆新年較遲有關。

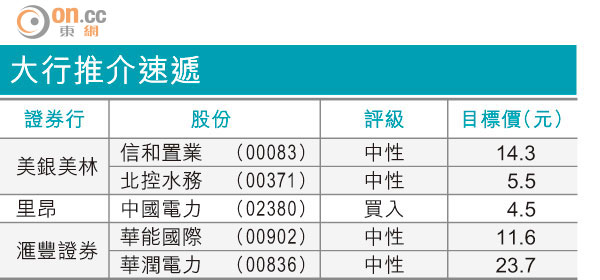
大行推介速遞
汽車股中,該行重申視基本因素強勁的長汽為首選,並因應今年吉汽的復甦前景給予「買入」評級。
一月份長汽的SUV銷量按月升14%,按年升69%,至約7萬輛。不少投資者認為,長汽今年收入增長39%及每股盈利增長44%的預計已算進取,如今見其月度銷售,相信盈利預測的上調空間比下調大。至於吉汽,上月的表現亦十分理想。
報告將長汽及吉汽的目標價定在50元及3.7元,相等於一五年度預測市盈率10.6倍及9倍。長汽上周五收報46.15元,吉汽收報3.29元。