股海實戰:石藥集團炒業績
中港股市這3日如坐過山車,恒指昨收市價已較上周四高兩點,有機會進一步突破,國指則尚未收復失地。本周事件顯示股民已摸清中央底線,A股更加有恃無恐,樂觀的看法是經過降低槓桿化之後,未來的升勢將更健康,但欠缺經濟因素支持下,只是一個泡沫而已。

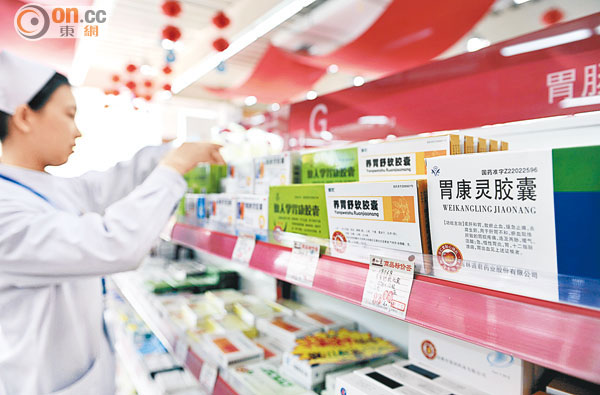
內地醫藥股普遍估值不低,但只要交出理想盈利增長,投資者也不會嫌貴。(資料圖片)
中移返紅底行列
多類股份均勁升,尤其是內險和券商AH股呈報復性反彈,內房股則炒四川省今年可能取消限購限貸消息。港股方面,最矚目是中移(00941)升達4%再成紅底股,反觀滙控(00005)繼續在70元關口徘徊。
曾幾何時,兩者都是許多股民心中的收息股,但中移一四年息率將降至3厘以下,而滙控息率則高達5厘幾。中移上升的原因是4G上客理想,但是否將因而搖身一變成為增長股?至於滙控此類國際金融股壞消息一個接一個,連油價下跌亦影響盈利,暫且觀望為妙。
港股業績期仍有個多月,但盈喜或盈警已陸續有來,各個板塊大多可以有數得計,近期當旺的保險及券商股肯定不俗,內房多數不佳,內銀只是單位數字增長,今年可能再降至接近0。
不過,亦有一些是「長青板塊」,所說的是醫藥股,就算經濟狀況如何亦不能不幫襯,中國面臨通縮反而令降價壓力減輕。然而,問題是醫藥股花多眼亂,藥物成效不如食物和衣料可一目了然。高盛昨分別給予利君(02005)和綠葉(02186)「買入」和「中性」評級,大行報告可作參考,但大部分亦唱好居多。
龍頭醫藥股的普遍估值均在25倍以上,個別更超過30倍,由於仍交出每年兩、三成的盈利增長,所以投資者計PEG也不嫌貴。
石藥集團(01093)近月的走勢在6.5元至7元之間窄幅上落,未來的催化劑亦相信是業績。瑞信引述集團管理層指出,兩個腫瘤藥品一四和一五年的銷售目標分別為2.5億及5億元,有信心該兩年的收入可按年增長30%,而瑞信預測其每股盈利可分別增長47%及30%,目標價8.61元。
集團近兩個月先後宣布一惡性腫瘤藥通過國家審批、一高血壓合併血脂異常藥物啟動三期臨床測試、一止咳劑通過美國現場檢查。近期大市波動,石藥股價卻在橫行,若能上破7元可望轉勢,不妨趁業績期前一博,止蝕位設於6.4元。