大戶追蹤:建行作中長線部署
人行於去年第四季減息,其後又下發文件調整存款統計口徑,變相「放水」,內銀股成為市場追捧對象。建設銀行(00939)由十月低位5.34元反覆升至本月初6.62元的五十二周高位,累積升幅逾兩成。據港交所(00388)中央結算系統持股紀錄資料顯示,部分持倉大手增持建行,亦見有券商唱好行業前景,相信股價仍有上升水位。

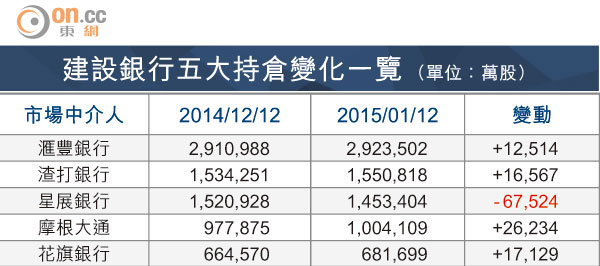
建設銀行五大持倉變化一覽 (單位:萬股)
近日資料顯示,持有建行H股最多的五間中介人,排名次序分別為滙豐銀行、渣打銀行、星展銀行、摩根大通及花旗銀行,合共佔該股已發行股本約31.65%。若與上月十二日持股紀錄作比較,滙豐銀行、渣打銀行、摩根大通及花旗銀行合共增持約7.24億股,星展銀行則減持6.75億股。
行業改革有利重估
睇番公司業績,建行去年首三季純利按年增長7.8%至1,902.9億元人民幣,其中淨利息收入上升12.8%至3,232.3億元人民幣,淨利息收益率更較去年同期擴闊9個基點至2.8%。
而近日多間大行均發表報告唱好內銀股,其中德銀表示對行業維持正面看法,預期未來貨幣政策寬鬆,將加快資產證券化的步伐,令銀行開支減少,而地方政府債務的解決、市場導向的國企改革均有助降低內銀資產質量風險,並偏好較便宜的內銀H股,首選中行(03988)及建行。
走勢方面,建行近日雖由6.62元的一年高位略為回落,惟仍企穩於升軌底部支持20日線6.28元。預期隨着內地持續推動銀行業改革,行業今年將進入「新常態」,未來估值可持續獲得重估,若股價守穩於6元水平樓上,可考慮吸納作中長線部署。