大行報告:中外運基本因素平穩
中金發表研究報告引述中外運(00598)管理層指,公司基本因素未有改變,故該行總結由本月初至今該股累跌17%,可能只是與年尾獲利沽盤有關,故重申給予「買入」的投資評級,目標價7.58元,相等於一五年預測市盈率19倍。

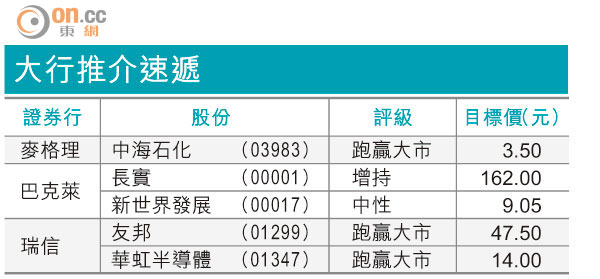
大行推介速遞
報告指出,未來數年中外運的第三方物流(3PL)業務每年將維持約23%的增速,而三個電子商貿平台將可帶來可觀的業務交易量。中金預計中外運今年首三季盈利自然增長約25%,全年預測純利約11.92億元人民幣,即按年增長41%。
中外運正全面檢討資產,可能有注資活動跟尾。事實上,該股手頭現金充裕(約73.6億元人民幣),預計注資可於未來兩年為股價帶來10至15%的上升空間。以該股上周五收市價5.15元計,一五年度預測市盈率約13倍,較板塊平均估值(一五年預測市盈率14.3倍)吸引,故重申建議買入。