大行報告:新秀麗估值已偏高
高盛證券將新秀麗(01910)評級由「買入」下調至「中性」,指雖看好集團長線前景,但認為明年要再有跑贏大市的表現將較困難,主因其估值已近歷史高位,每股盈利增長將由中雙位數放緩至低中位數,目前綜合盈利預測或接近見頂。高盛預測新秀麗一五年每股盈測增長14%,而該行自一一年七月建議「買入」以來,集團已累升54%。
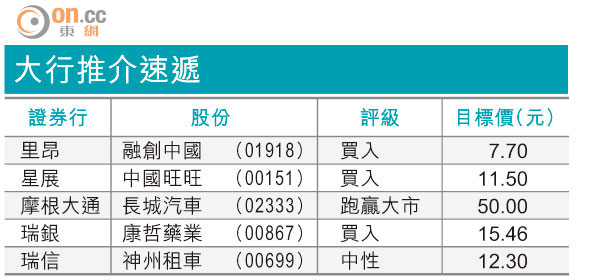
大行推介速遞
高盛上調新秀麗一四年每股盈利預測1%,而一五及一六年每股盈測則分別下調7%及8%,以反映兩項可能影響毛利率的因素,包括A&P投資毛利率下降和FX品牌受強美元影響。
新秀麗往績顯示強大的議價能力,油價疲弱亦是利好因素,但FX在中國採購再銷往全球的策略,將受強美元的負面影響,並會在未來六至十二個月繼續拖累盈利,故將新秀麗目標價由26.7元略降至26.2元,相當於一五至一六年市盈率19倍。