認股權證濫發惹關注
近年不少上市公司以「一般授權發行非上市認股權證」集資,惟市場質疑這集資手法無助解決公司即時資金需求,且認股證的發行價偏低,有益「自己友」之嫌,促監管機構檢討。另David Webb亦建議,無論一般授權是發行新股或認股權證股份,都不得超過公司總發行股本的5%。
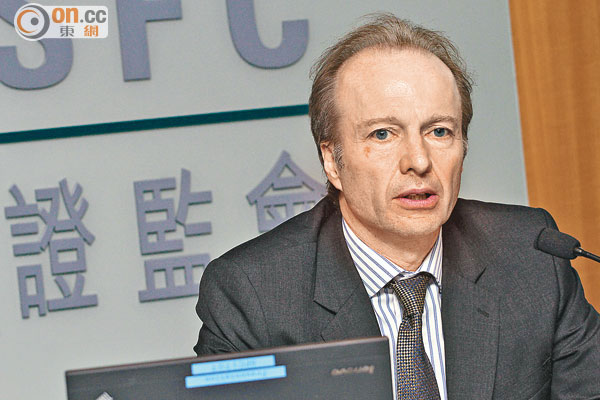
上市公司以非上市認股權證集資有濫用之勢,市場促監管機構檢討。圖為證監會行政總裁歐達禮。(資料圖片)
非上市認股權證相關資料統計
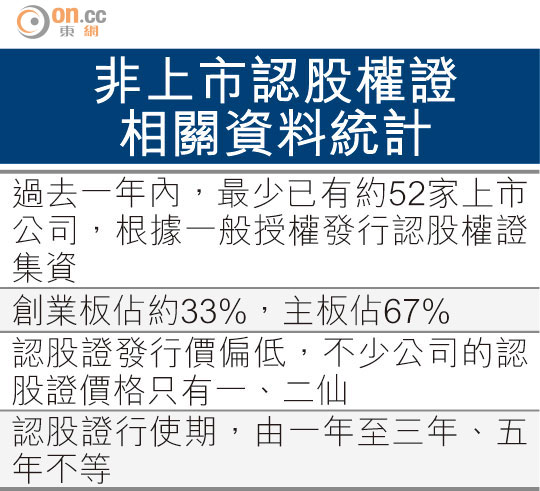
過去一年內,最少已有約52家上市公司,根據一般授權發行非上市認股證集資,多數是二三線股。一般來說,配售的認股證發行價很低,不少公司的認股證價格只有一、兩仙,持有人可在行使期內(一年至三年、五年不等),按初部認購價認購股份,若認股權證股份是按一般授權而發行,代表毋須再召開股東大會批准。
發行價低 陋弊不少
不過,市場人士卻質疑這種集資手法。他們指,公司發行新股或可換股債券集資,可以即時收到所有集資金額,公司可以即時用作投資。
但發行認股證,卻不能即時收到所有集資金額,要視乎認股證持有人未來是否會行使,而且認股證的發行價一般很低,根本解決不到公司即時資金需求,公司也未能有效利用資金。相反,對認購的承配人就有着數:「認股證價格很低,有變相拉長時間嚟換股票,即是股價升,賺咗先行使,有大股東益自己友之嫌!」
他們直指,此集資方式對公司沒有實質好處,應該禁止,或者最少提高認股證發行價或調整行使價等,但後者做法很複雜,難以實行。
Webb倡勿超股本5%
獨立股評人David Webb亦承認,利用一般授權配售認股證,是另一種形式的股權攤薄,對承配人有利,建議無論一般授權是發行新股或認股權證股份,都應降低至每年不多於總發行股本的5%。
投資者學會主席譚紹興直指,發行認股證集資是低劣的集資途徑,上市公司有濫用之嫌。
「認股證發行價偏低,成本效率也太低,連包銷商費用都不夠,對公司集資作用不大。也不排除有些公司在賣殼之前,發行認股證來迴避將來全面收購。同時也有可能會吸引對沖基金來沽空隻股票,因為佢地沽空也會驚被挾倉,如認購了公司認股證,一旦沽空後股價不跌反升,都唔使驚!」他認為證監會應正視,但不認為要全面禁止。
上市公司方面則認為,此方式沒有問題,有些公司沒有即時資金需求,發行認股證是為公司日後發展提供集資機會。