投資SUN角度:中資股季績尋寶
好不容易一年又過了三個季度,最近中資企業陸續發布首三季業績。整體而言,第三季經營表現普遍趨穩,不少企業第三季業績都較首兩季有改善,若改善趨勢持續,有助拉升估值,炒家不妨留意季績股表現,捕捉在魚缸尋寶「標尾會」的機會。今期就挑選出一批值博的績優股及宜避開的績劣股,以供參考。
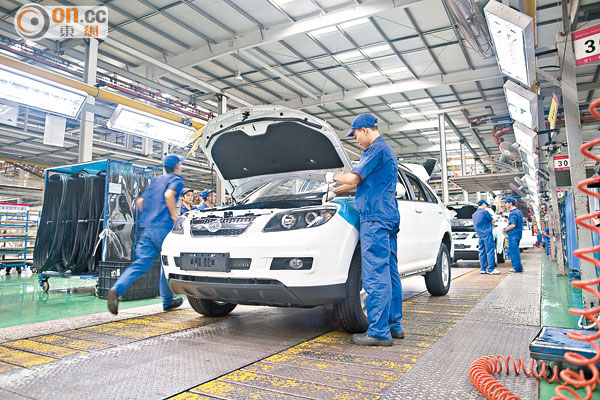
國策續扶持新能源汽車,比亞迪可望受惠。(資料圖片)
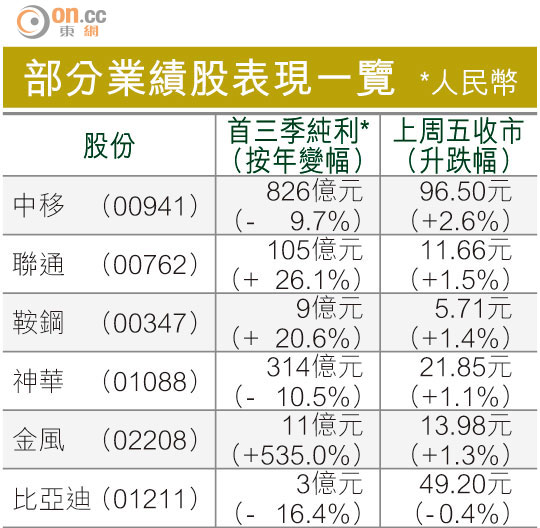
部分業績股表現一覽
三大中資電訊股已先後發表季績,雖然中移(00941)第三季純利及ARPU同比分別下跌12%及9.4%,但表現仍在市場預期之內,反觀亮點是4G業務發展速度理想,截至九月底止其4G客數目已達到全年目標的82%,料全年可超標完成,其4G業務被視為推動盈利增長的主要動力來源,亦是中移的值博所在。
電訊股穩步向好
聯通(00762)首三季度純利按年增長26%至105億元人民幣,基本上第三季表現未有再出現中績的「驚駭」場面,固網業務收入有助抵銷移動業務收入轉弱的影響,以現價估值論整體評語中性。至於中電信(00728),首三季度純利增長9.8%,ARPU同比亦穩中有升,九月份其3G客戶按月淨增202萬戶,較八月份加快,故績後股價顯著做好,年底前仍有機會挑戰一年高位5.19元。
總體而言,三大電訊股季績數據中性偏好。雖然未來中移將須開放基站予兩名競爭對手,但先天優勢仍在,且市場仍具增長空間,尚可維持三大業者平分秋色的局面,而籌組鐵塔公司之舉,將有助釋放更多資源加快其他增值服務發展,板塊整體展望穩步向好,可繼續視為中資股組合的股膽。
上半年,鋼鐵及煤炭股的業績都未盡人意,第三季行業景氣進一步走低,本來銷售數據欠佳已在市場預期之內,惟鋼鐵股中,鞍鋼(00347)及馬鋼(00323)第三季度純利同比均以倍數急增,反映在原材料成本下降、生產效率提升以及調整產品組合見效之下,經營情況得到改善,在憧憬第四季可繼續報佳音之下,現水平仍值博。
至於煤炭股,雖同是估值低迷的板塊,但季績缺亮點,神華(01088)及中煤(01898)首三季純利均錄雙位數字跌幅,展望末季行業景氣仍未見好轉,純綷小注博反彈並無不可,但長線撈底則未是時候。
新興產業在國策的扶持下,未有受到內地經濟增長放緩的影響,第三季業績不乏佳音,其中金風科技(02208)首三季度賺11.95億元人民幣,按年升5.35倍。公司預計今年全年純利按年增長3至3.5倍,以去年度純利4.2億元人民幣計算,即今年純利料介乎16.8億至18.9億元人民幣,現價預測市盈率降至不到20倍。內地「十三五」規劃風電裝機容量料將較「十二五」翻一番,行業展望向好,可穩坐釣魚船。
此外,比亞迪(01211)第三季淨利潤按季倒退26%,首三季淨利潤倒退16%。公司預計全年純利4.3億至5億元人民幣,按年跌幅介乎9至22%。由於季度盈利表現未盡人意,故季績公布後,股價捱沽。
比亞迪趁低吸納
不過,國策對新能源汽車產業發展支持有增無減,加上比亞迪是國家重點扶持的本土車企,第四季推新車款乃焦點所在,而手機相關業務亦有望改善,故即使目前估值未顯得吸引,但仍能吸引一批長線基金繼續死心塌地坐貨。年中以來,其股價每次回落至50元樓下似乎都是吸納機會,且看是次會否有例外。
若然閣下是穩陣派,不妨望望防守性較高的粵海投資(00270),公司在廣東省食水需求持續增加下料有作為。公司首三季多賺近4%至36.9億元,期內對本港供水收入增加5.7%至32.3億元;東深供水項目的稅前利潤增長7.3%至26.5億元。此外,近日粵投與港府的新供水協議,未來三年水價加幅均超過6%,較預期的3至4%為多,雙重利好公司股價。該股近日剛創一年高位10.26元,料可持續強勢。
另一邊廂,千辛萬苦於今年上市的萬洲國際(00288),貨源歸邊,升得快亦跌得急。上周旗下深圳上市的雙匯發展(000895.SZ)派季績,首三季宰生豬11.2百萬頭,按年增長16%。
最令人跌眼鏡的,是雙匯第三季竟少賺15%,只有9.6億元人民幣,再加上萬洲的控股股東押股,結果萬洲上周一股價插近兩成。經此一跌所觸發起的危機意識,加上生豬成本上升帶來壓力,短線宜列入為高風險級別。