大行報告:國藥利好因素已反映
德銀發表研究報告指,國藥控股(01099)一四年第三季度的收入及每股盈利分別為520億元(人民幣.下同)及0.26元,分別按年升22.4%及19.2%,公司管理層維持全年收入指引,較同業高出3至5%。同時,管理層期望全年毛利率可維持在首九個月水平,但該行相信國藥股價已充分反映國企改革和營運槓桿的利好因素,故予其「持有」評級。

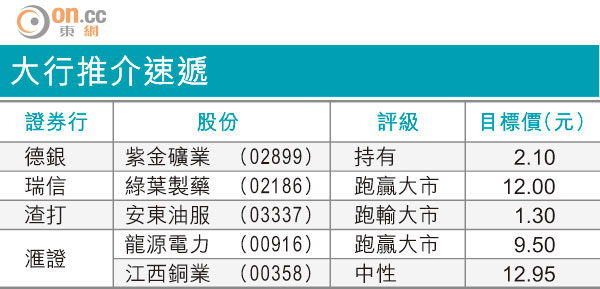
大行推介速遞
管理層指,內地行業增長介乎14至15%,而國藥增長持續高於同業,主要受惠於市場份額的提升。而集團第三季毛利率及營業利潤率分別為7.8%和3.3%,低於上半年的8.2%和4.1%,主要受季節性因影響及公司要為新收購的四川醫藥進行整合。
以二○一五年預測每股盈利1.6元、市盈率20倍為基準,德銀將國藥的目標價由23.5港元上調至26港元,維持「持有」評級。