有利有幣:美息低企有利金價
本欄見報之時,相信美國聯儲局已交代了議息結果,但無論聯儲局有否結束買債,又或怎樣修飾其會後議息聲明,一些基本因素卻不是一時三刻便會改變。

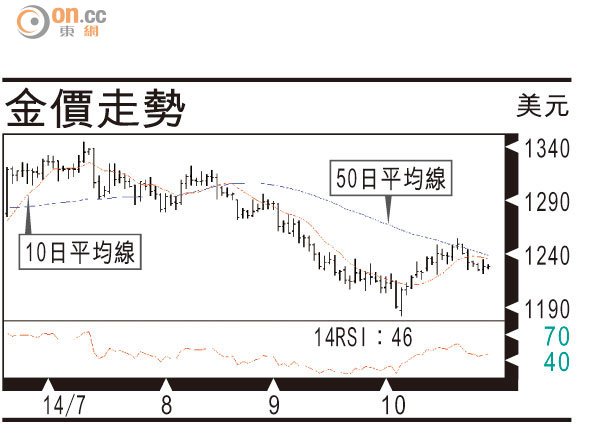
金價走勢
首先,聯儲局會怎樣下調其高達4.5萬億美元的資產負債表,仍有待澄清;其次便是外圍經濟表現疲弱,國際貨幣基金組織已預期歐洲有40%機會出現衰退,日本的經濟增幅料為0.9%,只達年初預測的一半。至於中國,GDP怕會下滑至7.3%之下,巴西上半年經濟則已步入衰退。因此,各國為了解困,自然會爭取出口,只怕匯價戰爭已迫在眉睫。
其三,美匯指數強勢未改,便宜的油價已大幅削減了製造業及運輸業成本,難於推高美國通脹。其四,美股在QE結束後表現仍難確定。最後便是伊波拉病毒肆虐,為全球經濟提供了另一個不穩定前景。
因此,預估聯儲局並不急於加息,不然,美元走勢只會更強,除不利美國出口業,更會增加通縮威脅及美股大幅回調風險。
但美息保持低企卻利好金價,故相信其再次大幅下挫的風險已相應減少。