阿里市值逼全球十大
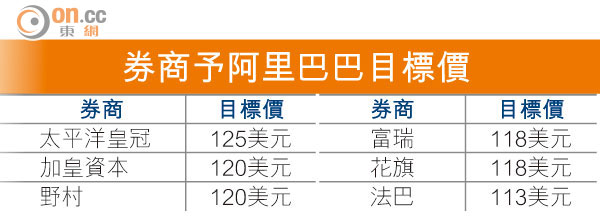
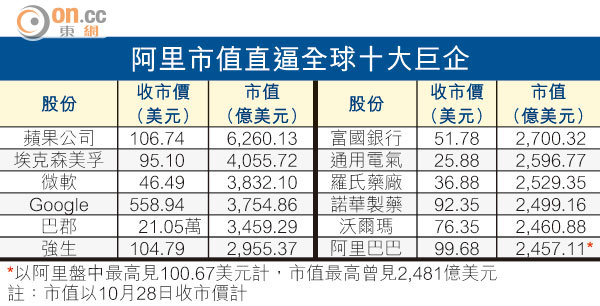
阿里巴巴周二在美的股價,曾創100.67美元歷史新高,其市值不單曾升至2,481億美元,一度超越美國零售巨頭沃爾瑪,有望挑戰全球十大市值公司之列。在阿里將於美國時間下周二公布上市後首份季績之際,券商報告認為,阿里股價最牛可見125美元,以此伸算,阿里市值將達3,081億美元,躍居全球第六位,緊貼第五位股神投資旗艦巴郡。

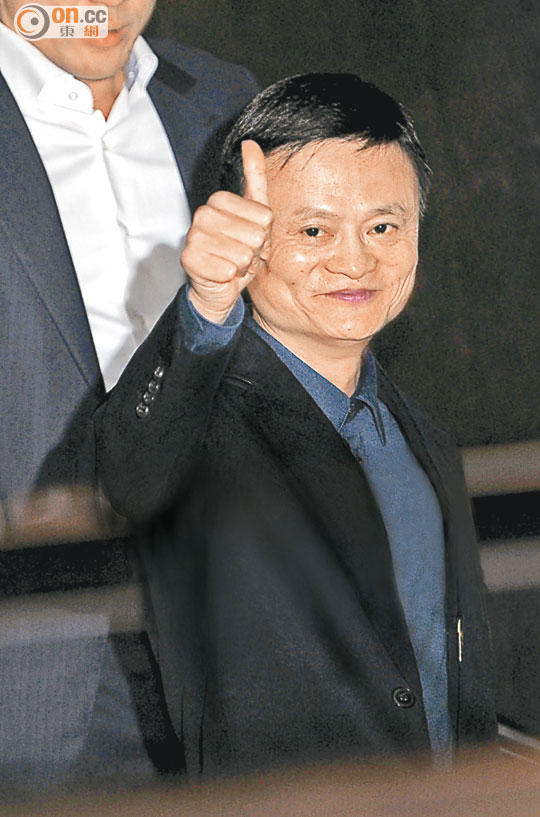
阿里的市值直逼全球十大企業。圖為主席馬雲。
券商予阿里巴巴目標價
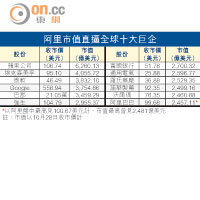
阿里市值直逼全球十大巨企
阿里周二高見100.67美元股價後稍為回軟,最後升1.93%,收報99.68美元,而其2,457億美元市值,只較沃爾瑪少約3億美元。至於阿里的主要對手騰訊,昨日在本港股價亦升1.33%,收報121.7港元,而自阿里九月十九日在美國掛牌至騰訊周三於本港收市為止,阿里市值較騰訊的市值溢價,已由66.7%增至周三在本港收市的68.14%。
分析:騰訊未必跟升
券商看好阿里股價,除了基於阿里在內地電商市場的領導地位外,亦考慮到關聯螞蟻金服的價值。惟有分析員提醒,阿里股價做好未必代表騰訊(00700)能同步急升,並認為投資者應注意兩者業務的根本分別。
阿里股價能連升七日,除了由於券商平均預期,阿里下周二公布至九月底的上市後首份季績,可按年上升21.25%至59.21億美元外,亦與逾80%的主要券商報告,建議投資者買入阿里股票有關,其中對阿里看法最樂觀的太平洋皇冠證券,目前予阿里目標價達125美元,該行預期阿里電商平台的淨交易額,在一五至一七財年,可錄得30%的複合增長,並指即使以125美元目標價計算,阿里的一六年的預測市盈率亦只是35倍,而有關估計並未計入阿里在電商以外業務的增長。
看好螞蟻金服價值
至於野村目前予阿里目標價為120美元,其看好原因除了基於電商發展外,亦計入螞蟻金服在拓展互聯網金融上的策略作用。該行認為螞蟻金服的估值達850億美元,雖然螞蟻金服目前不屬於阿里上市架構,但單計阿里對螞蟻金服的認購權,已可為阿里帶來320億美元額外估值,此舉亦顯示阿里並不應被視為單純的電商股份。
京華山一高級分析員譚思晉指,由於騰訊市場優勢是在網絡、手遊及微信的即時通訊軟件為主,所以阿里股價持續創新高,不一定帶動騰訊股價同步做好。投資者更需留意,騰訊早前表示手遊業務步向整固,對騰訊稍後公布季績潛在影響。