輝山回購 拒逆市而行
雖宣布龐大回購計劃,並與美素佳兒母企合作,但無助奶股輝山乳業(06863)的股價。上市至今股價「潛水」,以上周五1.77元收市價計,仍較招股價低33%。首席財務官兼執董蘇永海接受本報專訪時形容,回購屬長期工作,目的並非抬高股價,而是為反映公司價值,但不會逆市而行。

輝山乳業首席財務官兼執董蘇永海指,未來宣傳費用佔收入比例會控制在14%之內。
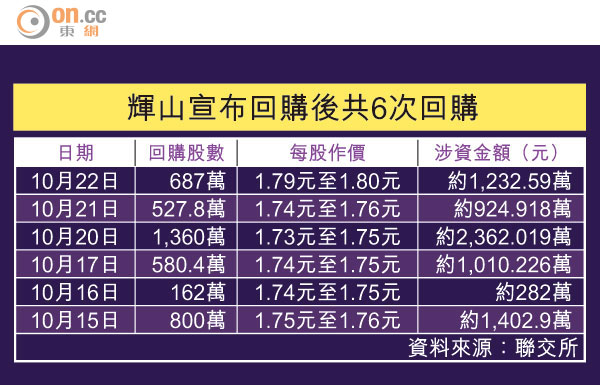
輝山宣布回購後共6次回購
去年九月上市的輝山乳業,每股招股價2.67元,上市後三個月股價曾「浮面」,其後持續跌至1.7元水平。至本月中,公司決定出手「自救」,宣布最多7.8億元回購計劃,並將以目前可使用現金儲備及自由現金流。然而,上周五收報1.77元,單日跌0.56%,較招股價跌33.7%。
按計劃增原奶產量
輝山乳業決定今年「踩過界」,正式向東北區以外的上海、江蘇、浙江及安徽等省的冷凍保鮮奶(巴氏奶)市場宣戰。惟蘇永海坦言,現時奶業板塊在分析員眼中仍低迷,主要是奶價於年內均波動,令市場對奶價後市存有不確定性,惟預期今年集團整體原奶產量會按計劃增加。
蘇永海續稱,一般而言原奶價於七至九月的第三季較低,現時奶農市場的每噸奶價約4,000元人民幣,個別地區可能有差異,年初至今跌幅估計約一至兩成。對於市場「奶價已到底」說法,他認為不無道理,但不會如去年第四季般飆升,因去年奶業質量新標準出台嚇退不少奶農,「搶奶潮」令原奶供應更緊張,但今年部分奶企引入進口全脂奶粉。
蘇永海稱,目前進口及本土品牌的UHT奶市場競爭激烈,減價促銷刺激銷量,但毛利逐漸下降,反觀巴氏奶門檻較高,講求原奶質量,市場上擁有自家內地奶源的企業不多。
今年三月底止全年,UHT奶佔輝山液態奶銷售比例約49%,巴氏奶約23%,但六月底止首季的UHT奶銷售比例已降至40%,巴氏奶則增至33%。
夥拍外企雙線發展
今年五月,輝山乳業與國際品牌Friesland Campina(菲仕蘭——美素佳兒母企)透過成立合營公司,在中國生產、推廣及銷售嬰幼兒配方奶粉產品。蘇永海稱,菲仕蘭銷售渠道有別傳統內地奶企,輝山可藉此提高對內地市場的把握,加上因出售合營企業一半股權予菲仕蘭而獲得7億元人民幣,故無需投放大量資金便可透過自有品牌及國際品牌雙線發展。