大行報告:安瑞科現價吸引
瑞銀報告引用萬得資訊(WIND)的資料指出,今年第三季內地LNG拖車的銷量達16,117輛,較去年同期升114%,按季亦升36%。瑞銀認為LNG拖車銷售顯著復甦,不但對中集安瑞科(03899)相關業務有利,亦會逐步刺激LNG加氣站和儲罐的需求。

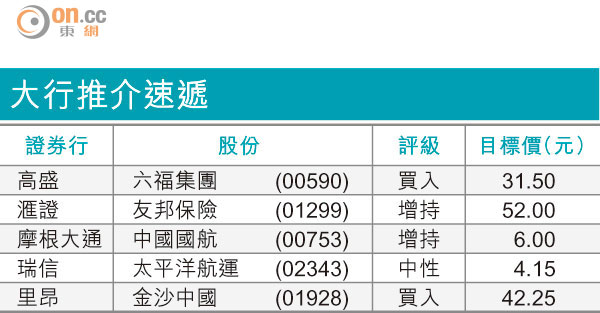
大行推介速遞
LNG拖車銷量的急升,出現在上游天然氣提價之前,八月銷售按年升241%。對此情況,瑞銀認為首先是由於氣價上升由LNG液化業承受,並未影響到零售價,其次是上半年因經濟疲弱延遲的訂單在第三季落實,加上物流公司趕在一五年一月歐盟四期標準實施前購買LNG拖車所致。
由於原油價格下跌短暫縮窄了LNG價格與柴油價格的折讓,令安瑞科股價維持弱勢,但瑞銀認為低油價情況不會維持太久。集團現價相當於一五年預測市盈率10倍,而一五至一八年每股盈利式增長為11%,認為現價吸引,維持「買入」評級及目標價13元。