大行報告:希慎保持穩健增長
瑞銀發表報告,將希慎(00014)評級從「買入」下調至「中性」,目標價下調至36.24元,同時將每股資產淨值預測下調7%至60.4元,以反映香港零售租金及銅鑼灣寫字樓租金收入將按年下跌5%之預期。不過,鑑於希慎過去努力翻新及重整租戶組合,該行相信即使租金收入正在下跌,但集團一四至一七年之盈利年均複合增長率應可保持穩定。

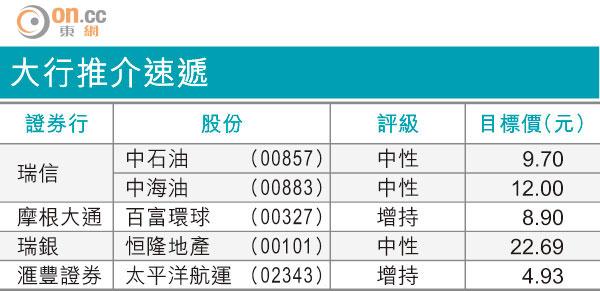
大行推介速遞
該行預期,香港一五年之零售銷售將呈下跌趨勢,主因是旅客消費力下跌、本地消費轉弱、較慢的就業增長率及政治因素等,而由於零售租金收入分部已佔希慎NAV的89%及整體收入之91%,故集團無可避免將受消費市道不景氣的影響。
該行估計,希慎寫字樓租金收入於一四年將下跌20至25%,而一五年則下跌5至10%。另外,銅鑼灣寫字樓租務需求跟零售及服務業的關聯性高,故亦會受本地消費市場走下坡的影響。