大行報告:中聯重科盈測下調
摩根大通將中聯重科(01157)一四至一六年度盈利預測分別調低23%、10%及6%,以反映一四上半年業績疲弱及管理層給予的新指引,並預期集團今年的每股盈利將按年跌35%,而收入則跌24%,毛利率亦下降;但一五年每股盈利可回升9%,部分原因是基數較低,但復甦的力度仍欠明朗,部分需視乎包括農機在內的新業務效益。

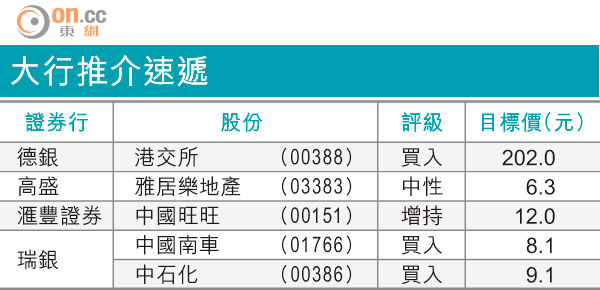
大行推介速遞
摩通維持中聯重科「中性」評級,指盈利下降風險已在市場預期之內,並將其一五年底的現金流折讓目標價由4.5元輕微調整至4.6元,指中聯重科股價今年至今已下挫38%,並跑輸恒指34%。新目標價相當於一四/一五年度的預測市盈率分別為11倍和10倍,及相當於市帳率分別為0.7倍和0.6倍。
該行又指,中聯重科的逾期應收帳比率自一三年底維持於25%附近,假設所有逾期應收帳均無法收回,該行估算減值虧損會少於150億元人民幣,相當於資產淨值之35%。