大行報告:現代牧業仍存風險
美銀美林發表報告,將現代牧業(01117)評級從「買入」下調至「減持」,目標價3.6元,相當於一五年預期市盈率12倍。
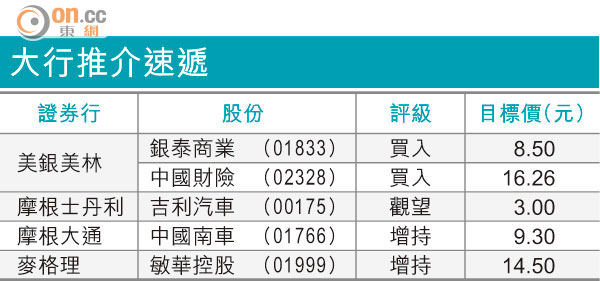
大行推介速遞
該行表示,雖然現牧長遠而言仍是乳品業上游之贏家,而下游業務亦具巨大的發展潛力,但估計其一五及一六年度盈利存在明顯風險,主因是原奶價格呈周期性下降趨勢,以及下游乳製品仍有大量奶粉庫存。
該行表示,原奶價格自二月高峰期至今已累跌8%,但期內現牧的奶價只跌5%,主因是較長期的價格設定,但對奶價的影響將於一五/一六年反映。該行假設現牧奶價較市場奶價存在22%溢價,其一五年每公斤奶價將從5元下降至4.8元。
該行又指,縱使現牧的下游業務快速增長,但相關產品之盈利對牛奶價格敏感度高,故在下調有關產品平均售價4%的情況下,令其一五及一六年盈利預測分別下跌14%及13%。