大行報告:合生元負面因素反映
麥格理證券發表報告,將合生元(01112)一四/一五年度盈利預測調低3%,但認為公司股價自六月開始已大幅調整50%,現價僅相當於一五年度預測市盈率16倍,相信不明朗因素經已反映在股價上。
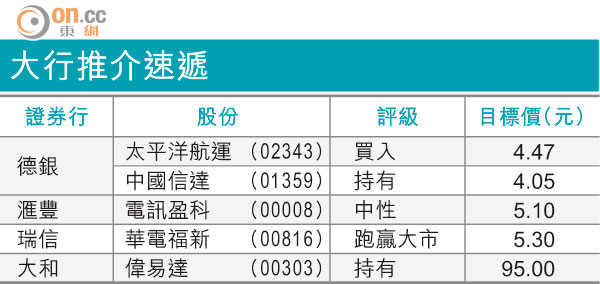
大行推介速遞
該行又指合生元開展電子商貿業務起步雖較遲,但假如成功的話,將可提高市佔率,故將其評級調高至「中性」,目標價26元。
麥銀假設合生元一五/一六年度的增長速度與整體市場的低雙位數步伐同步,並預測O2O業務的成功和開拓中端市場,將可抵銷電子商務的威脅和高端市場的競爭,該行認為在樂觀情況下,合生元該兩年的盈利增長將分別達8%和21%;但在悲觀情況下,盈利則會分別倒退11%和23%。
報告指出,現時合生元的顧客現可於3個平臺下訂單,雖然今年至今O2O業務僅佔總收入9至10%,但預料全年佔比應會提升。