開戶撤限掀內地券商大戰
內地統一證券帳戶平台十月一日正式推出,中國證券登記結算公司(中登)將逐步放開「一人一戶」限制,加上滬港通「通車」在即,證券業佣金戰一觸即發。有內地券商更直指,經紀業務佣金率下滑已是大勢所趨,尤其在互聯網金融的衝擊下,部分券商的佣金已跌到萬分之三的超低水平,而「一人一戶」限制取消,勢必令業內競爭加劇,加快行業盈利模式轉型,料融資融券(孖展融資及股票借貸)、股權質押、金融產品代銷等業務、創新業務將成為券商未來盈利增長主力。
內地將逐步放開「一人一戶」限制,加上滬港通「通車」在即,證券業佣金戰料一觸即發。
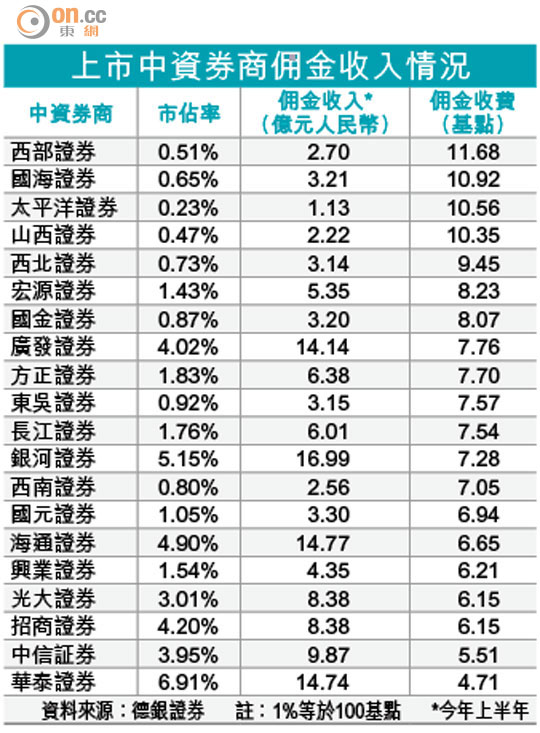
上市中資券商佣金收入情況
變陣「拼服務」作招徠
內地經紀佣金率一向遠低於本港,內地證券業者形容,現在的佣金已經「減無可減」無肉食,在萬分之幾的佣金率就算再往下調,對散戶而言,根本未能剌激投資者開戶意欲,內地券商亦紛紛改變策略以「拼服務」作招徠,除了加強網絡金融業務,另方面則在加快孖展融資,借貨沽空等、多元產品銷售業務的發展。「而且這幾個月,大市成交反彈,下個月滬港通開通後的資金流入,今年經紀業務收入也不會太悲觀。」
在行業競爭加劇和互聯網券商衝擊下,上半年內地證券交易整體佣金率已降至0.071%,與去年平均0.079%相比,下滑10%。中國證券業協會發布上半年證券行業經營數據顯示,117家內地券商上半年營業收入930.3億元(人民幣.下同),按年增長18.47%,其中融資融券業務利息收入163.34億元,急增近1.5倍,已成為主要增長點,而經紀業務收入按年下跌5.71%至321.03億元,仍佔據行業總營收的三成以上。
銀河證券料影響最大
德銀證券表示,雖然「一人一戶」政策「鬆綁」,首批只適用於機構投資者及滬港通參與者,但預期有關政策最早可於明年初普及至其他散戶,料將加深內地券商間的競爭,對佣金收入構成負面影響。而在港上市的三大內地中資券商,則以銀河證券(06881)受影響最大,故將其評級由「買入」降至「持有」,中信証券(06030)維持「持有」評級,但建議「買入」海通證券(06837)。
德銀又指,開放限制後,在港上市的中信証券佣金收益中,機構投資者與VIP客戶佔比高達60%,散戶僅佔40%,相對海通證券及銀河證券的散戶佔比卻分別達65%及85%,假設於最壞情況下,散戶佣金率跌20%、機構投資者與VIP佣金率只下調5%,而散戶及機構投資者與VIP的交易量分別回落15%及5%,預期對中信証券、海通證券及中國銀河證券明年度盈利影響,分別為-4%、-6%及-13%。
但瑞銀證券分析師潘洪文卻認為,市場過分高估今年券商佣金率下滑的幅度。雖然於互聯網金融衝擊下,券商佣金率仍處下降趨勢,今年上半年上市券商平均佣金率,較去年全年下滑11.1%,但受惠經紀份額提升及融資融券佣金增長等因素,今年上半年經紀收入同比只下跌2.3%。