大行報告:中集安瑞科增長強勁
瑞銀發表研究報告指,中集安瑞科(03899)為內地領先液化天然氣及壓縮天然氣的存儲及運輸設備製造商,預期天然氣的運輸需求一三年至二三年的複合年增長率達21%,並認為加氣站毛利率上升,以及由石油轉換至天然氣的效益,將成為公司主要推動力,並有助業務健康增長,故首予「買入」評級,目標價13元。

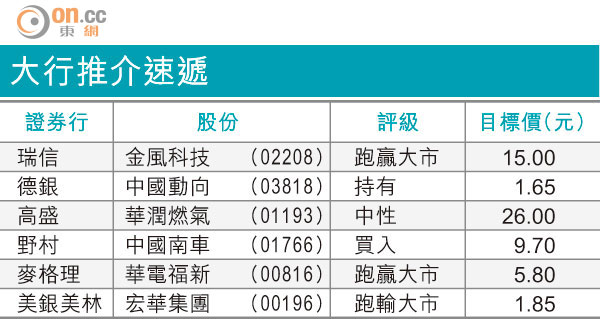
大行推介速遞
該行預期,安瑞科化學及液態食品設備業務未來增長穩固。預料公司一五及一六年的淨現金與股東權益比率將分別達37%及39%,而近期以發新股收購南通中集儲罐及相對較低的派息率,或反映公司正尋求併購對象,未來有能力作出價值5億至10億美元的併購。
該行指,安瑞科現價相當於一五年預測市盈率12.6倍,並反映一五至一八年度每股盈利複合年增長率達11%,認為該股估值吸引。