大行報告:國藥政策環境有利
美銀美林發表報告指,內地政策環境或對國藥控股(01099)有利,市場可能低估其短期增長潛力。報告認為,隨着反貪腐行動的影響消退,內地藥品行業的增長已於第二季回穩,相信下半年將進一步改善,故將國藥一四及一五財年盈利預測分別上調其1%,評級由「中性」上調至「買入」,目標價亦由23元上調至30.5元。

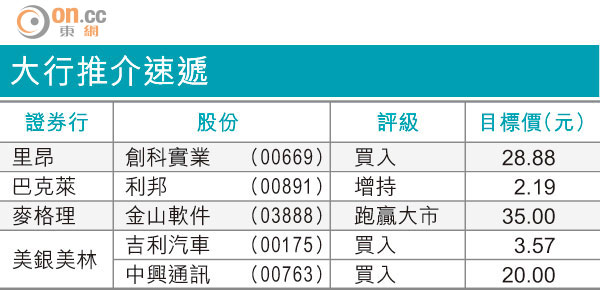
大行推介速遞
該行引述國藥管理層預期,一四財年營業收入增長介乎中至高雙位數,該行認為其預測保守,相信公司有望透過節省財務成本,加上國企改革帶來的長遠效益,可支持其評級獲得上調。
該行又指,國藥在行業內具領導地位,且短期增長前景健康,而現價相當於一五財年預測市盈率14倍,較中港同業折讓22%,認為其估值吸引。