大行報告:國泰君安估值合理
滙豐證券發表報告指,雖然國泰君安(01788)上半年盈利按年大升1.85倍至3.96億元,但主要是由於去年基數較低,認為其業績表現並無大驚喜,同時相信公司的經紀業務增長存在不明朗因素,故維持其「中性」評級,目標價則由4.4元上調至5.8元。
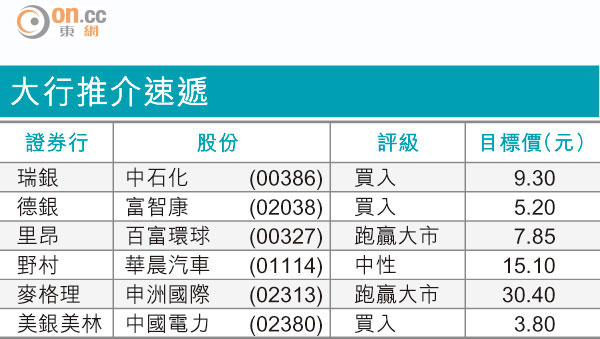
大行推介速遞
該行表示,國泰君安國際經紀業務表現理想,反映其美國業務持續強勁及本港市場份額擴大,惟以上兩個因素存不確定性,尤其關注「滬港通」開通後,內地投資者將更易進入港股市場,或影響公司現有的客戶群。
該行調整國泰君安一四至一六年盈利預測8至29%,並上調其每股淨資產預測7至9%,以反映公司四月配股的影響。不過,公司股價由六月底至今升逾三成,現價估值已屆合理水平。現價其一五年預測市帳率為2倍,相較同業的1至1.7倍。