大行報告:騰訊手遊業務取勝
瑞銀發表研究報告,預期今年內地手機遊戲收入將達236.2億元(人民幣.下同),佔內地線上遊戲市場的23%,並相信騰訊控股(00700)的市場領導地位,將由客戶端及網頁遊戲延伸至手機遊戲,認為公司在手遊市場的佔有率可由去年的16%升至今年的44%,故重申其「買入」評級,目標價由121港元上調至145港元。

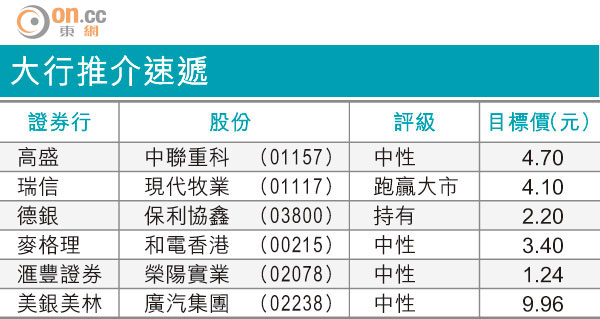
大行推介速遞
該行表示,騰訊三月份與京東進行的戰略性合作,對雙方均有利,預期今年可產生108億元的商品價值,並為京東帶來33億元收入。該行下調騰訊電子商務收入預測,惟相信公司可透過京東成為一個更大的電商平台。
該行上調騰訊一四至一六年收入預測1%至2%,計及毛利率較高的增值服務業務後,上調其一四至一六年的非國際會計準則純利預測9%、12%及15%,並料次季收入按年升34%至193億元。