人幣貶踩多腳 內房閉翳
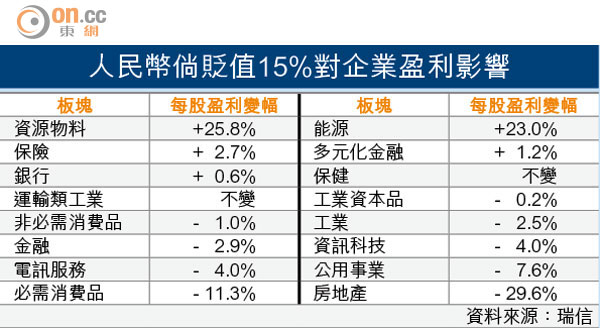
人民幣匯價下跌屬內房股風險因素之一,瑞信發表研究報告,假設人民幣兌美元下跌15%,內房企業因發行大量外債,每股盈利或下挫29.6%。但Portwood Capital主席卓百德指,市場誇大內房企業債務問題,部分優質內房股有望跑贏大市。
人民幣貶值將使內房企業融資成本急速增加。(中新社圖片)
人民幣倘貶值15%對企業盈利影響
瑞信表示,據MSCI中國指數成分股進行測試,若人民幣匯價跌15%對公司一五年盈利影響,當中能源及資源股每股盈利可漲23至25.8%。
相反,發行大量外債的內房企業,由於鮮有為人民幣進行對沖,人民幣貶值將使內房企業的融資成本急速增加,加上在本港上市的內房股,需要將盈利轉為港元派息,貶值下多一重兌換,將進一步影響盈利。
綠城禹洲料影響微
不過,綠城中國(03900)首席財務官馮征表示,儘管人民幣下跌對外債的公允值,在損益表上會構成一定影響,惟只屬帳面上,不會對公司現金流及營運有任何改變。
馮氏又稱,基於美元債一般年期最少三至五年,「早年借的相對目前未必是貶值,同時目前借的難以估計三年後的走勢。」
他又認為,雖然上半年人民幣貶值逾2%,但相信屬短期,長遠隨着內地經濟繼續發展,加上人民幣於國際地位愈趨重要下,依然會有上漲空間。
禹洲地產(01628)財務總監邱于賡表示,公司的美元債主要體現於資產負債表中,故人民幣波動對公司盈利不會構成太大影響。
儘管人民幣貶值或會導致到期償還的款項有所增加,但相信金額只有數千萬元,對於房地產商而言,不是太大數目。綠城及禹洲沒有為人民幣進行對沖,邱于賡認為,若人民幣匯價波幅不大,沒有必要作出相關動作。
卓百德:市場太悲觀
卓百德表示,本港上市的內房股淨負債比率為53.87%,明顯高於香港、新加坡、澳洲及東盟的11.55至43.83%,但他認為市場過分憂慮,致使部分股價的跌幅多於實際情況,並且造成低位入貨機會。
他又將中國海外(00688)列為「買入」首選,認為中海於行業中債務情況良好,目前股價已跌至長期市盈率的低位,在最近數周所見的內房政策鬆綁中,中海股價有機會出現反彈。