大行報告:瑞聲科技估值昂貴
德銀發表研究報告,預期瑞聲科技(02018)可受惠於下半年智能手機聲學持續升級及新業務加速增長,因此將其目標價由46元上調至52元。不過,年初至今公司股價已累升40%,相信大部分利好消息已反映,雖然公司基本面仍然穩固,惟估值昂貴,故將其評級由「買入」降至「持有」。

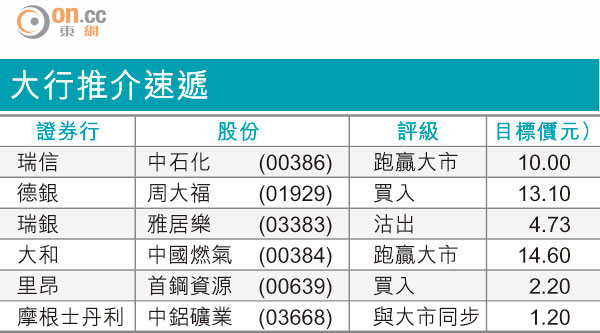
大行推介速遞
該行表示,瑞聲預期今年上下半年的銷售比例將為40%和60%之比,而下半年增長動力主要來自天線及觸控震動(Haptics)等非聲學產品新業務。
該行又指,瑞聲的觸控震動產品比對手更薄更細,產品價格亦更具競爭優勢,有消息指蘋果公司新型號產品或會升級其觸控技術,預期公司可成為主要供應商,假設取得五成份額,估計iPhone與iPad的相關觸控產品,可佔公司下半年銷售額的6至8%。