大行報告:蒙牛核心業務被高估
麥格理發表研究報告,將蒙牛乳業(02319)一四及一五年每股盈利預測分別下調6%及13%,同時將其目標價大幅下調30%至27.9元,評級亦由「中性」下調至「跑輸大市」,主要是反映對旗下雅士利國際(01230)的負面展望。

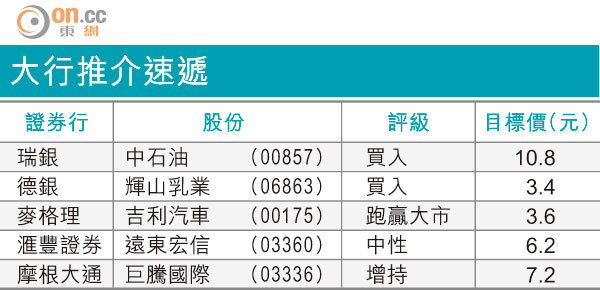
大行推介速遞
該行表示,雅士利在內地嬰兒奶粉市場面對佔有率流失的風險,去年下半年盈利已下跌42%,預期今年將進一步下跌43%,變相拖低蒙牛業績。另外,內地進口UHT奶價格較蒙牛便宜,且增長強勁,或會侵蝕蒙牛高階產品「特侖蘇」的長期競爭及盈利能力。
麥格理又指,蒙牛於過去一年相繼完成多個收購行動,以鞏固其於內地乳品行業的龍頭地位。不過,公司股本回報率僅13%,有機增長亦處於偏低水平,而今、明兩年的市盈率分別高達33倍及28倍,現時市值意味着蒙牛的核心業務被高估,建議投資者應先行獲利。