蒙牛目標價狂劈三成
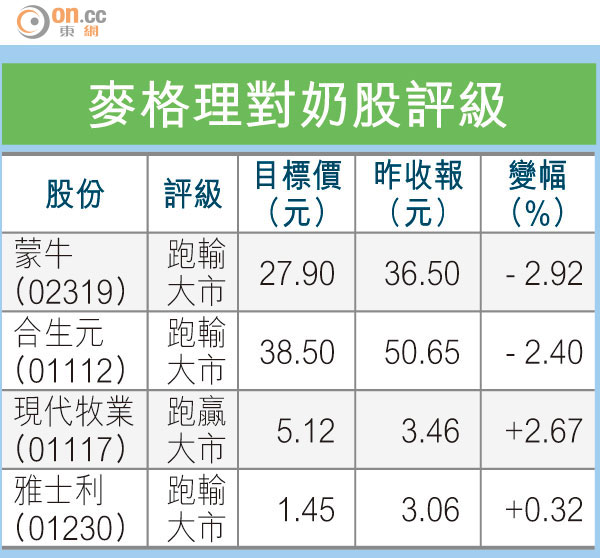
麥格理發表報告,首予內地嬰幼兒奶粉行業謹慎看法,並指雅士利(01230)、合生元(01112)、蒙牛(02319)將跑輸大市,更將蒙牛目標價大削三成,至27.9元,唯獨唱好現代牧業(01117)。昨日乳品股個別發展,現代牧業升2.67%,蒙牛跌2.92%。

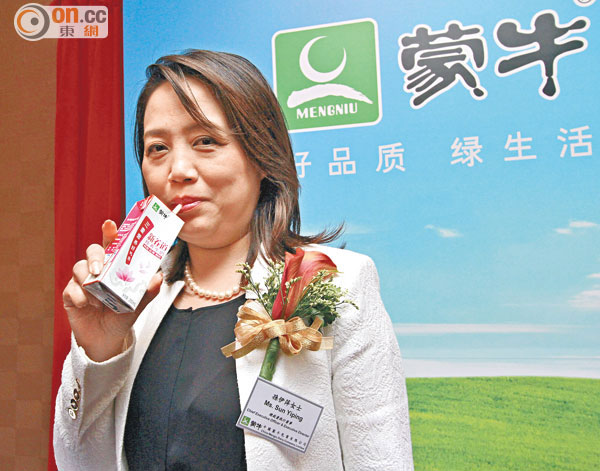
蒙牛遭麥格理大削目標價,並將評級下調至「跑輸大市」。圖為總裁孫伊萍。(資料圖片)
麥格理對奶股評級
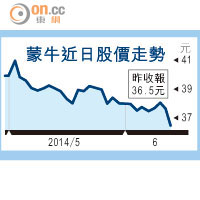
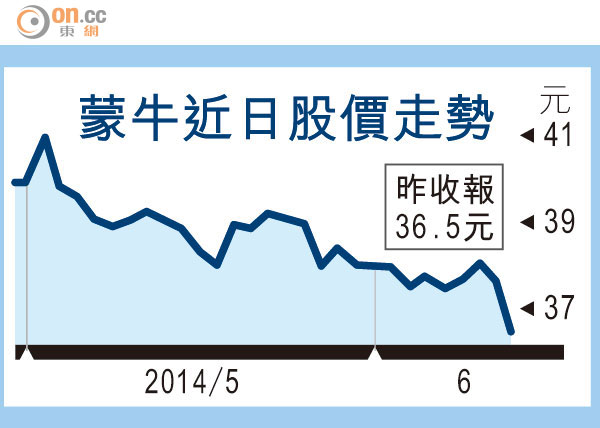
蒙牛近日股價走勢
麥格理認為,市場對於內地放寬「單獨二胎」政策的影響過於興奮,並引述數據預期至一七年會新增300萬名嬰孩,惟並不足以逆轉生育率下降的趨勢,再者去年嬰幼兒奶粉滲透率高達85%,政府亦鼓勵餵食母乳,冀由一二年的16%提升比例至50%,因而會限制嬰幼兒市場的增長。
中央料打擊暴利品牌
報告亦提到,去年超市的嬰幼兒奶粉銷售首現倒退,按年下跌4%,主因年輕的父母傾向於附近產科醫院及網上購買,加上他們的消費習慣改變至網上購買進口奶粉,並對內地品牌敬而遠之,故令依賴超市銷售的奶企市佔率下降。
該行又指,近年中央致力整合本土嬰幼兒奶粉,重建內地消費者信心,惟內地品牌價格高企,中央打擊高暴利的品牌及其價格,在競爭激烈下,對高毛利的奶企有下行風險,包括合生元及雅士利。該行雖認為合生元可維持其市場領導地位,但今年增長將放緩至19%,毛利亦會受壓;雅士利估值過高,料其今年盈利會再跌43%。
在雅士利拖累下,因而亦調低蒙牛盈測,麥格理大削蒙牛目標價三成,至27.9元,評級由「中性」下調至「跑輸大市」。
除受雅士利影響,該行認為進口超高溫奶(UHT)長遠對蒙牛帶來競爭風險,因該市場現由蒙牛主導,佔約五成份額,惟進口超高溫奶售價較蒙牛低最少25%,料今年佔整體UHT市場13%。麥格理指,現代牧業在業內的盈利能見度最高,列為首選。
輝山:難免出現整合
不過,去年度業績不俗的輝山乳業(06863),其執行董事兼首席財務官蘇永海預料,今年原奶價格錄小幅上漲,相信在中國乳品需求帶動下,原奶價格長期趨勢會向上。對於內地乳業或出現整合,他認為此乃行業趨勢。集團與荷蘭菲士蘭的合作,目前仍傾談細節,預期暑假後會有更多詳情可公布。