大行報告:新秀麗續有併購潛力
滙豐證券發表研究報告,認為新秀麗(01910)收購手機保護殼公司Speck屬合理的決定,並相信未來集團可在低執行風險的情況下持續進行併購,故上調其一五年EBITDA預測2%,重申其「增持」評級,目標價亦由28.5元上調至29元。

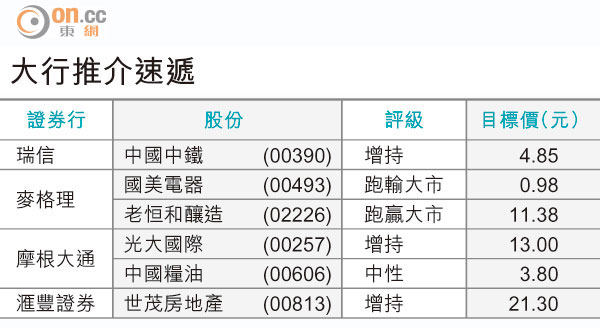
大行推介速遞
該行認為,新秀麗收購Speck的交易合理,在規模及能力上均可為公司現有的產品組合帶來互補,而去年Speck80%的銷售來自美國市場,未來相信可透過新秀麗全球分銷網絡提供的槓桿效應,提高銷售潛力,管理層並預期Speck可由去年度的虧損,到一五年達致集團其他美國業務的EBITDA邊際利潤水平。
該行引述新秀麗管理層表示,公司計劃以10億元(美元.下同)用作收購,至今僅動用約1.1億元,加上預期經營現金流近3億元。該行認為新秀麗有進一步作出併購的潛力,並相信收購將對公司產生正面影響。