投資SUN角度:水泥股延續強勢
中央領導人在博鰲論壇上提出滬港通構思,讓滬港兩地股市,半年後達到互聯互通。珠玉在前,投資者滿以為今次會係○七年直通車的翻版,殊不知興奮唔夠兩日,大市已打回原形。查實滬港通執行細節有待落實,盲目炒半年後北水南調,倒不如回歸揀股基本功,從近期中資股季績好壞中,尋找下半年有機會跑贏大市的股份。
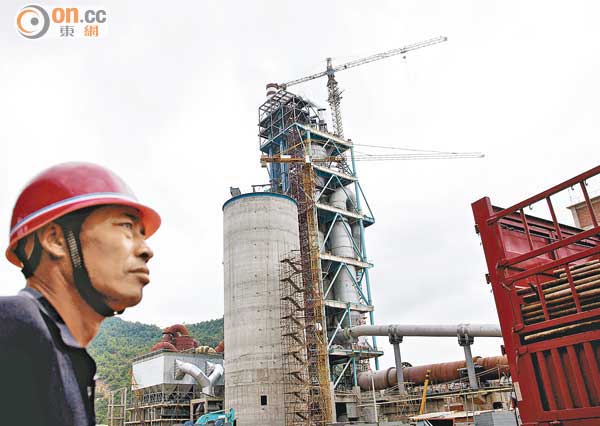
中央加快基建及大興土木以提振經濟,保障了水泥市場的需求。(資料圖片)
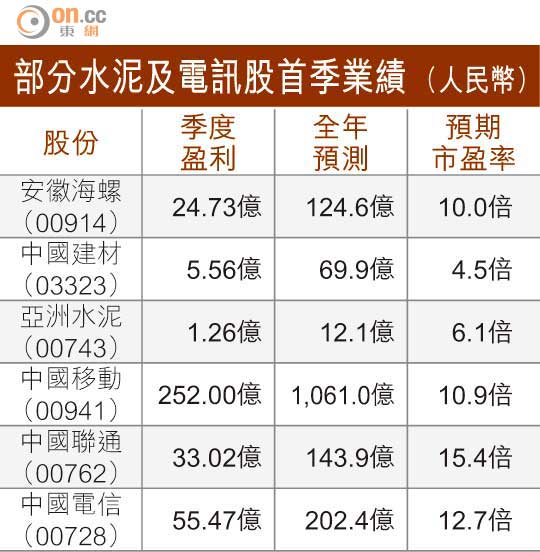
部分水泥及電訊股首季業績 (人民幣)
內地經濟向來是環環相扣,首季季績最熱爆的,大都是受惠於原材料價格疲弱,尤其低煤炭價格底下的得益者,好似水泥建材及電力行業。
加快基建帶動需求
在水泥股之中,亞洲水泥(00743)首季多賺13.7倍,龍頭安徽海螺(00914)盈利也勁升1.5倍,中國建材(03323)及中國建築(03311)季績按年都錄78%及28%強勁增長。歸納幾間水泥股亮麗業績,主要是燃料佔生產成本持續在低水平,期間水泥價格沒有太大調整,以及一三年首季比較基數較低所致。展望今年,城鎮化計劃推行得如火如荼,總理李克強表示全國保障房新開工量今年達700萬間。
為提振經濟,中央也加快基建投資,包括全國鐵路運輸總投資擴大到8,000億元人民幣,保障了水泥需求。同時,淘汰老舊產能的工作仍在進行,限制了供應量。發改委剛公布,首季全國水泥產量按年升4%至4.47億噸,對比一三年全年10.8%的升幅有所放緩,可以預期,踏入第二、三季傳統水泥需求周期,水泥股未來兩季的業績可延續強勢。
中資電訊股今年首季季績參差,中移(00941)純利倒退9%,聯通(00762)及中電信(00728)卻多賺74%及17.9%,主要是結算費用減少所致。本來中央的「營改增」,為電訊業納入增值稅,對中短期業績構成不確定性,有趣是,季績前後電訊股價幾乎不受影響而向好。
一來,近期市場有回流防守性股份的趨勢。再者,近日三間公司研究就共同發展傳訊鐵塔設施進行磋商,目標是推進通信基礎設施資源共享,一旦達成共識,有望降低相關成本。
鋼材及資源股季績差劣,可以話眾望所歸,產能過剩的老問題,長期無法解決。
資源股仍然無運行
在內地出口製造業的需求放緩下,情況就更明顯,馬鋼(00323)首季虧損擴大至4.46億元(人民幣.下同),中鋁(02600)虧損倍增至21.57億元,兩企業經歷一二年巨額虧損,一三年業績輕微復甦後,一四年開首又再見血,在在反映經營環境未有根本改善。長遠而言,中央要未來經濟由重量走到重質,對這類負債沉重的鋼鐵行業巨擘,將構成壓力。
內銀股首季盈利表現,除工行(01398)增長6.6%差過預期外,大部分符合甚至超越預測。建行(00939)多賺10%,農行(01288)升13%,中行(03988)更升14%。不過,季績未能支持股價來個絕地反擊。
細讀內銀季績,首季的增長主要來自手續費及佣金淨收入,反之在息差上,只有農行有較佳表現,重點是首季的新增不良貸款金額,四大行都接近去年下半年規模,反映市場一直憂慮內地資金緊絀引發的不良貸款爆發潮,並非無的放矢。
人行早前終於讓小數私企債務違約,開了內地債市爆煲的先例,市場憂慮銀行資產質素轉差,只係啱啱踏入衰退期。同時,銀行又要面對利率市場化及網上金融等挑戰,即使估值去到四大行上市以來的低位,基金經理都只係抱住且戰且退的態度,偶然借消息在超賣時施以突襲,唔敢同內銀板塊長相廝守。