大行唱淡中信泰富跌3%
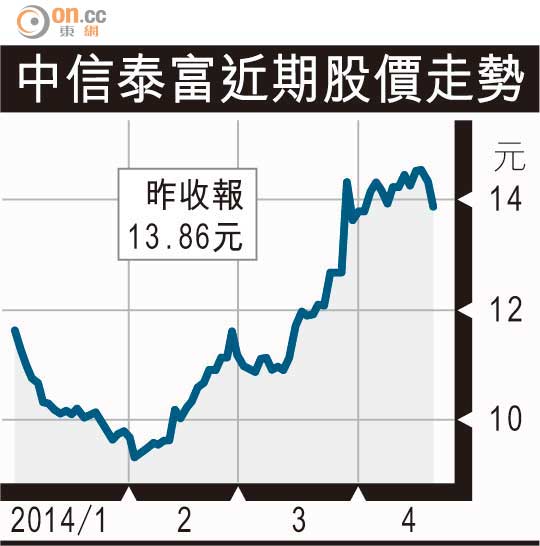
中信泰富(00267)計劃以2,269億元人民幣收購母公司資產,打造亞洲其中一家最大的綜合企業,但市場對這宗天價交易不賣帳,大行嫌交易作價稍貴,部分叫沽或下調目標價,拖累中信泰富昨日股價跌3.07%,收報13.86元,成為最大跌幅藍籌。

中信泰富近期股價走勢
美銀削目標價 花旗最熊
券商指出,收購市帳率屬稍貴。美銀美林指,中信系H股上市公司平均市帳率為0.9倍,所以這次收購作價的估值略高,加上公司會以每股13.48元大舉配股應付交易,難免攤薄現股東權益,中信泰富股價短期難免受到影響,該行將中信泰富的投資評級由「中性」降至「跑輸大市」,並將目標價由14元削至13元。
花旗亦估計交易後公司的每股資產淨值為11.79元,即中信泰富現價較估算資產淨值有21%的溢價,重申對中信泰富的「沽售」評級。該行並維持給「最熊」目標價6元。
瑞銀亦維持中信泰富「沽售」評級,但將目標價由原來的6.1元,大幅上調73.77%至10.6元。該行估計,獲注資後的中信泰富每股資產淨值為14.1元,假設以25%折讓幅度估算,中信泰富的每股合理值應為10.6元。