大行報告:友邦保險增長強勁
瑞信發表研究報告指,友邦保險(01299)去年純利跌7%,至28.22億美元,但撇除投資市場波動的因素,經營溢利實則按年上升16%至25.04億美元。由於公司的營運數據略勝預期,該行重申其「跑贏大市」評級,並將目標價由44元上調至45元。
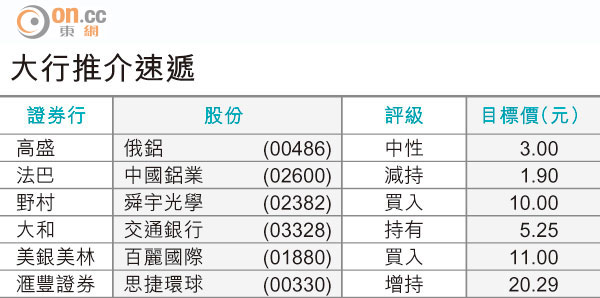
大行推介速遞
該行表示,友邦去年新業務增長持續強勁,且多個地區表現理想,除泰國錄得11%增長外,其他地區增長均達20%以上。而其代理銷售勢頭持續,去年下半年增長達27%。公司財政狀況亦保持強勁,在斥資17億美元收購馬來西亞ING及與花旗涉8億美元的交易後,手頭現金仍有逾40億美元。
該行又指,去年業績反映友邦管理層繼續有能力提升毛利率,以及增加經紀團隊的生產力,相信此兩方面仍有龐大的提升空間,有利友邦中期盈利前景。同時其強勁的資產負債表,亦反映公司有更高的靈活性作收購或資本管理,以降低新產品帶來的資本壓力。