Fundman睇市:大昌行 重返起步位
市傳內銀收緊發展商信貸及發展商劈價賣樓,加埋周小川表示,審慎監察影子銀行問題,清一色不利消息影響下,尋日恒指跌179點,收報22,388點。老實講,睇中段內銀及內房好似山泥傾瀉一樣,恒指跌幅已比預期細,就連國指都只係跌1.39%,細過滬綜指的1.75%跌幅。不過今日仲頂唔頂得住,就要睇滙控(00005)。
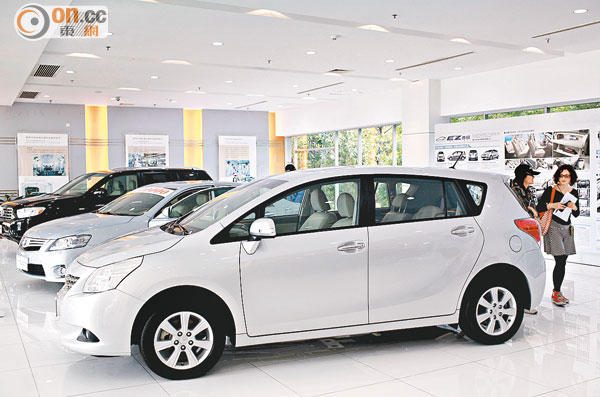
受惠日圓大幅貶值,去年大昌行的汽車業務表現勝預期。(資料圖片)
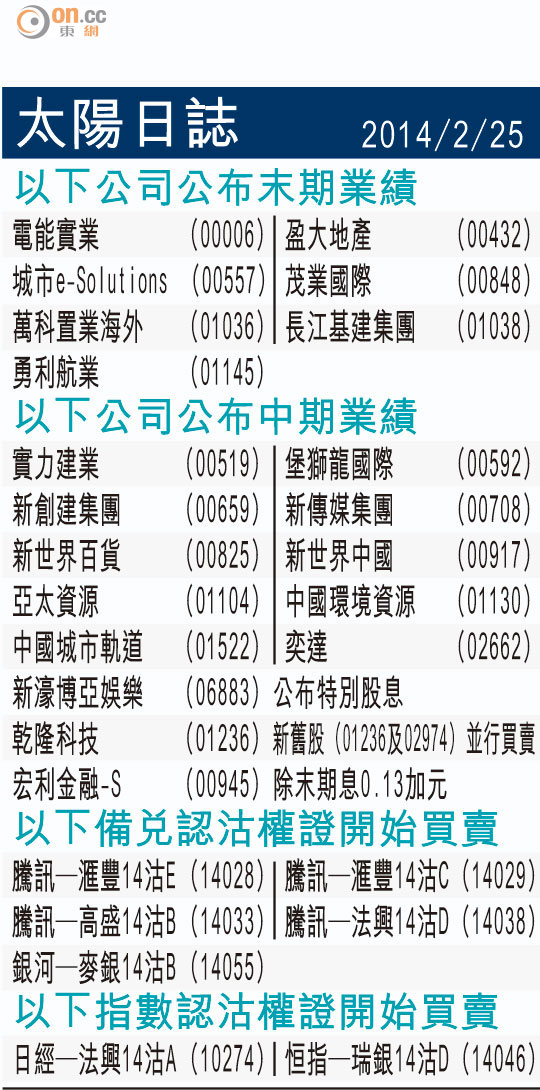
太陽日誌
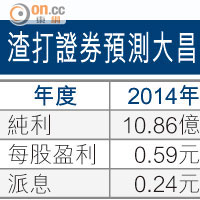
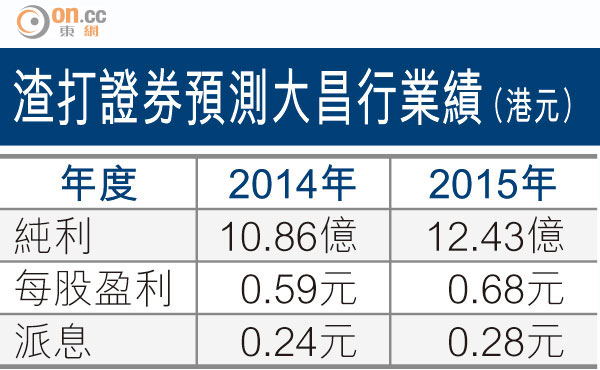
渣打證券預測大昌行業績(港元)
大笨象尋日收市後份成績表,大行評論真係踩到體無完膚。盈利226億美元,比街外平均預測的247億美元低8.5%之餘,除北美收益高於預期外,其餘幾個核心市場統統比估計遜色。營業額、收入對營運開支比例亦差過分析員預測中值。
尋日都提過,唔知點解間間大行對滙控增加派息鬼咁樂觀,個個估第四季息由去年的18美仙調高到20至25美仙,結果出來是相當趕客的19美仙。業績曝光後,滙控在倫敦股價早段最多跌過5.6%,之後回順跌3.7%,計落足夠拖低恒指過百點也。
內房股成重災區
尋日有內地傳媒報道,春節前有銀行下達通知,要求暫停辦理房地產發展商融資及地產供應鏈的金融業務,並且要求涉及房屋相關貸款總額不能增加。雖然相關銀行否認有暫停辦理地產商新融資一事,但無阻內房股被洗的命運,綠城(03900)、碧桂園(02007)及世房(00813),昨日跌幅介乎7.6至9.2%。
筆者睇基金狂質內房,唔係驚中央會再有收緊房地產調控的動作,反而最驚係近日杭州新盤劈價兩成會成為新趨勢,蔓延到其他一線城市,在有懷疑先套現心態下,沽掉至算。事實上,杭州去年住宅銷售面積不過969萬平方米,按年微升5%,但在建面積卻超過5,500萬平方米,一些非核心地段要劈價散貨,可以理解。
中海可睇位入市
早排史提芬話睇好嘅中國海外(00688),現價計一四年市盈率唔夠7倍,其財政實力是內房股之中數一數二,如果今浪再跌多少少,去番二月初起步位,反而是中長線投資者入市機會。
上星期,大昌行(01828)公布全年業績,失去賓利汽車中國進口商身份的影響完全浮現下,盈利倒退14%,至9.01億元,低過街外預測的9.12億元,但較令人意外的是,業績主要受食品及消費品項目收益較預期低影響。失去賓利令中國分部溢利倒退40.5%,至4.01億元,不過去年日圓大貶值,加上環保車銷售帶動,港澳分部溢利卻大升59.4%至4.16億元,兩者抵銷。
反而是食品及消費品項,香港及內地收入分別得5.3%及2.6%增長。內地反貪腐風氣打擊下,估唔到都對其食品生意都有所衝擊。不過,普遍大行都對今年復甦有所期望,預料足以抵銷汽車業務放緩的因素,綜合預測,一四年盈利可掉頭回升至11億元。
大昌行股價由去年十月的7.05元,輾轉跌掉三分之一,近期由績前的4.89元起步,到上周五開市高見5.14元,但昨又跌凸去番4.69元。綜合預期市盈率7.7倍、4.8厘股息,現水平應有足夠safety margin,看來市場漠視幾年來物流投資高峰期過去,漸步入收成的因素。