大行報告:蒙牛乳業具下跌風險
瑞銀發表研究報告表示,蒙牛乳業(02319)自去年初至今股價已上升逾七成,相信已反映盈利增長預期。另外,儘管該行對蒙牛去年下半年的盈測已低於市場11%,但受累於雅士利(01230)的盈利倒退,預期公司業績仍有下跌風險,故將其評級由「買入」下調至「中性」,目標價則由39元上調至41.15元。該行同時認為現代牧業(01117)為行業首選,因其盈利增長強勁及估值吸引。
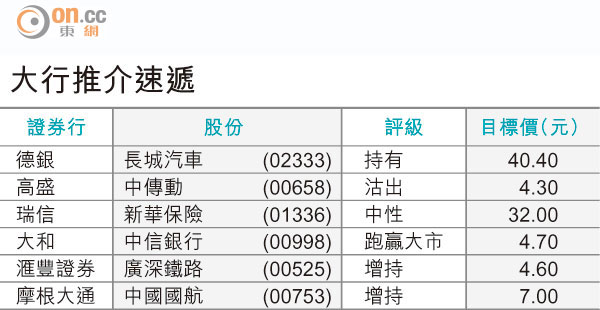
大行推介速遞
該行表示,高端產品佔蒙牛去年總整體收入32%,公司去年下半年上調其高端產品售價,但市場需求具彈性,加上進口的UHT牛奶競爭加劇,或導致銷量下降。
該行認為,蒙牛應提升其現有的大眾市場產品,因牛奶產品有最大的增長空間,但相信公司短期內難以出現突破,因為其傳統銷售渠道已達樽頸。