大行報告:現代牧業盈測上調
瑞銀發表報告指,現代牧業(01117)將向蒙牛乳業(02319)提供更多原料奶以應付現時的供應短缺,相信公司相較於其他大型牧場的價格折讓,將於未來一至兩年收窄。該行將其每年原料奶價格預測上調4%,而一四至一六年的盈利預測亦分別上調20%、16%及17%,評級由「中性」升至「買入」,目標價亦由4.04元上調至4.87元,相當於其一四年預期市盈率17倍。

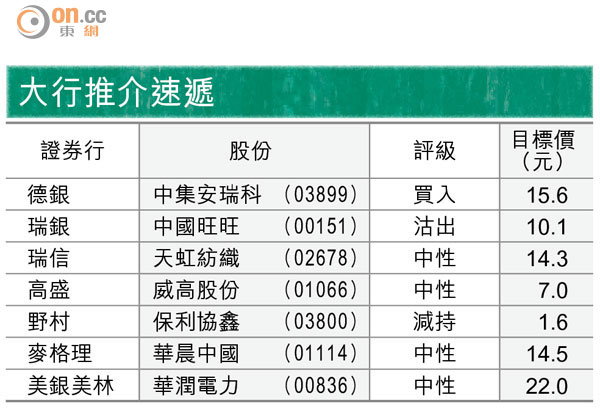
大行推介速遞
該行表示,過去現代牧業的產量增長一直較奶牛規模的擴張速度為慢,但由於公司計劃停止進口小母牛,預期未來兩年公司產量與奶牛增長步伐將更為一致。
該行又指,相信現代牧業及輝山乳業(06863)的盈利能力差距將有所收窄,主要由於現代牧業正減少原料奶的折扣,其聯營公司明年起亦將帶來盈利貢獻,加上廢物處理項目投資開始見規模效益,故偏好現代牧業多於輝山乳業。