大行報告:敏華銷售表現強勁
花旗發表報告,預期敏華控股(01999)一四年度各個市場的銷售增長將勝預期、歐美市場的市場佔有率亦持續增加;加上其內地零售業務滲透至三、四線城市、以及成本控制得宜,故將其一四至一六年度的盈利預測上調9%至12%,目標價亦由10.8元升至13.2元,以反映其利潤率改善,及銷售前景穩健,評級「買入」。

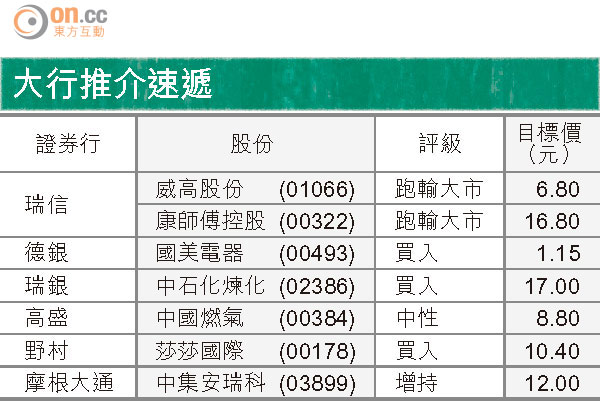
大行推介速遞
該行表示,在同業面臨重組及破產威脅下,敏華在美國市場之市佔率將繼續提升。而歐洲方面,亦將受惠於低基數及新客戶貢獻,該行預期公司一四年度美國及歐洲銷售將分別按年增長15.9%及26.2%。
報告預期,敏華一四年度上半年純利將按年增長54%,整體銷售將增長17%,並認為強勁銷售勢頭將持續,料一四年度下半年盈利將按年增17%。不過,該行認為敏華股價近日急升已完全反映盈喜因素,若股價回調可視為買入機會。