內房劈價暴利不再
內地樓市經歷早年的調控低潮,一一、一二年減價銷售的項目開始相繼入帳,令今年上半年全行業的毛利幾乎均受壓。分析及業界均相信,內房難以回到過去逾40%的高毛利率水平,更有分析指,高毛利不再,未來更多內房傾向以高速周轉營運,以增加盈利回報。
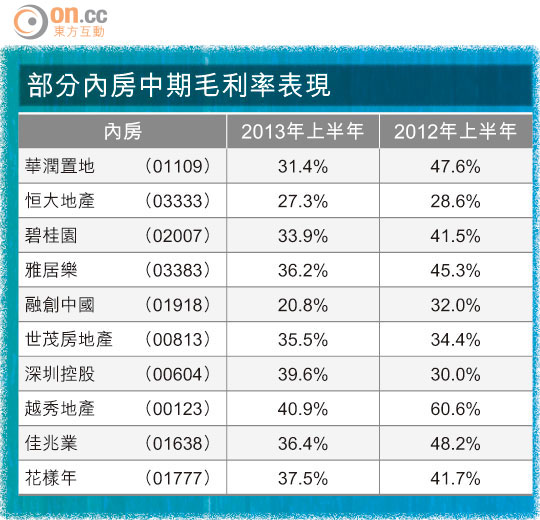
部分內房中期毛利率表現
本報綜合20間本港上市內房中期業績的數據,發現上半年毛利率錄得按年下跌的內房達八成,其中以華潤置地(01109)及越秀地產(00123)兩家公司跌幅最為顯著,分別跌16.2及19.7個百分點,而其他亦要跌3至10個百分點不等,20家公司中只有4家公司上半年錄得按年上升。
有外資分析員指,內房股毛利率下跌,入帳項目的結構組合具有一定影響,不過主要由於在一一及一二年市況波動下銷售的項目陸續入帳,而相關項目的毛利率較低,故拖低整體毛利率。
地價趨升 建築成本漲
分析續稱:「計及開發期,相信明年仍有部分毛利低的項目會入帳,估計至一五年才可見底回升」,但他指,在地價愈趨向上、建築成本上升的環境下,內房毛利率於未來難以維持過去逾四成的高水平。事實上,多家內房早前亦坦言,未來內房毛利只能維持約30至35%的水平。富力地產(02777)董事長李思廉指,全行毛利率趨向30%水平是趨勢。越秀董事長張招興亦指,毛利率視乎行業競爭,30至35%是合理水平,未來走勢將看市場條件,更坦言下半年毛利率進一步受壓。
融創冀加快推盤速度
在此情況下,不少內房發展商轉向高周轉模式,加快開發,冀以增加回報率。不過有分析指,發展商加快周轉率,亦相對對毛利率構成壓力。
但融創中國(01918)主席孫宏斌認為,毛利率只屬其中一項參考指標, 「項目毛利率高,但銷售慢,回報率仍是很低」,故更着重IRR(內部收益率),冀以加快周轉,以提高IRR至30%。
至於上半年毛利率屬上升之列的世茂房地產(00813),副主席許世壇表示,未來公司將會加快周轉率,由買地到推售,將由過去的九個月時間減少至半年,而公司有信心通過成本控制,令全年毛利率維持於35至36%的水平。