大行報告:吉汽前景展望樂觀
瑞銀發表報告指,吉利汽車(00175)今年上半年業績表現強勁,並對其一四年前景展望樂觀,故分別上調公司一三至一五年全面攤薄每股盈測4%、6%及2%,意味一四年增長預測為15%,較今年的13%增長為高,目標價亦由4.3元上調至4.6元,維持其「買入」評級,並認為吉汽仍為該行的汽車股首選。

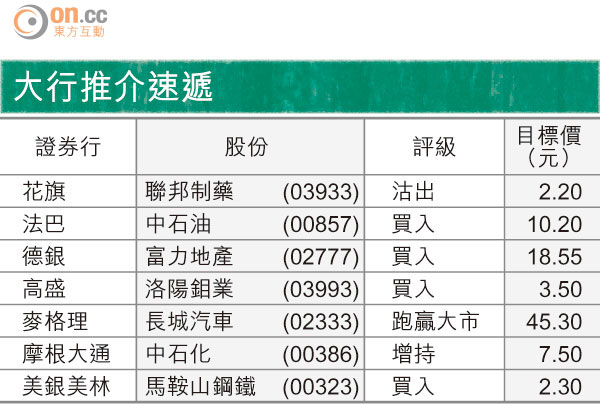
大行推介速遞
該行表示,吉汽上半年純利按年增長37%,至14億元人民幣。而營業收入按年增33%,銷量則按年增長19%,意味平均售價按年升11%,為近年來最強表現,毛利率亦由去年同期的17.4%擴張至19.2%。
該行又指,吉汽上半年利潤急速擴張,主要是由於EC7銷售強勁所帶動。另外,由於產品提升、本地銷售渠道改革,及出口訂單增加,料其下半年SUV車型及出口銷售將強勁回升,公司全年銷售56萬輛的目標,相信亦可超標完成。