Fundman睇市:體品股 炒業績見底
自聯儲局主席伯南克五月首次表示有退市可能以來,全球金融市場現暗湧,截至八月十九日,在美註冊的債券及債券ETF基金,已錄得303億美元淨贖回紀錄,是一九八四年以來的第三高紀錄,基金預料九月聯儲局好大機會退市,齊齊落雨收柴。

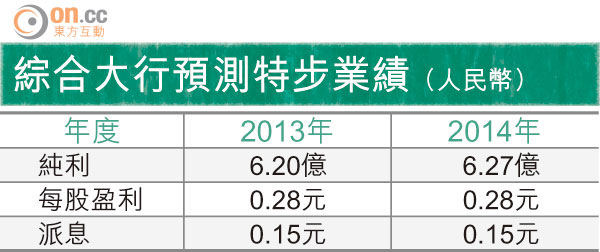
太陽日誌2013/8/26
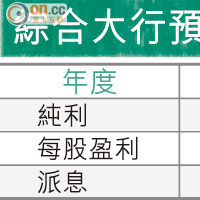
綜合大行預測特步業績(人民幣)
經歷超過十年牛市的債券市場,價格急跌,十年美債孳息唔到四個月時間,由1.61厘升到上周四最高2.92厘的超過兩年高位。上星期史提芬提過,七十年代之後,十年美債息平均高於通脹大約2.5%,以七月通脹1.7%計,合理水平應為4.6厘左右,只係因為聯儲局連番QE人為㩒低,因此估計美債息短期繼續上行機會唔細,直到銀行及其他債券投資者,認為條孳息曲線夠「斜」,將停泊短債的資金泊番多少入去長債賺息差至會停。
退市預期加速了資金流出亞洲股市,上星期,港股五日跌咗四日,累積跌逾650點。滙豐編制的八月製造業PMI初值上番50盛衰線樓上,幫唔到個市幾多,上周五美股第二日反彈,不過升幅唔多兼交投幾靜,估計短期港股好大機會先在21,700至22,200點之間窄幅上落。
七月至今,幾隻內地體育用品股股價累積升幅唔少,中期業績卻相當一般,例如安踏體育(02020)少賺19%至6.3億元(人民幣.下同),匹克(01968)少賺62%至8,990萬元,361度(01361)業績跌66%至2.05億元, 李寧(02331)更盈轉虧蝕1.84億元,股價反彈,緣於安踏預告季度訂單情況止跌,仲有數個百分點回升,市場冀望最壞的日子經已過去。
特步可繼續持有
上周五,特步國際(01368)出成績表,半年銷售下跌19.5%至20.98億元,盈利3.41億元,倒退27.1%,儘管同店銷售與去年上半年相若,但因去年訂貨會的批發價折扣,由60%進一步推高至62%的關係,令毛利率由40.9%微跌至40.2%,也是盈利跌幅大於銷售額的主因(上半年上述五個品牌,僅李寧毛利率回升)。
特步的關店部署尚未完成,估計下半年將在目前約7,400間分店中,再減少1%左右,與上半年數目相若,而七月舉行的訂貨會,訂單金額仍有高單位數跌幅。即使股價走在實際經營狀況之先,但睇完多份中期業績後,大家應心裏有數,或許七月至今反彈,是有一點走得太前。環顧整個體育用品板塊,仍以安踏較為對辦,值得有高於同業的估值。然而,基於預期業績即將見底,加上4至5厘的股息,相信特步股價未必會有較大調整,有貨在手不妨繼續持有。