股海實戰:昆能 靜待突破
呢期全球金融市場「系統故障」好似有傳染性,內地光証錯盤後,又輪到美國高盛錯盤,上周四NASDAQ更因系統問題停市三個鐘,顯見系統出事無分國界!講到底,凡事沒有絕對,軟件同人手操作各有其利弊,最重要做好資源同風險管理,好似近年高頻交易量不斷膨脹,如何提升系統水平、改善配套,以降低運作風險,值得各地市場檢討。

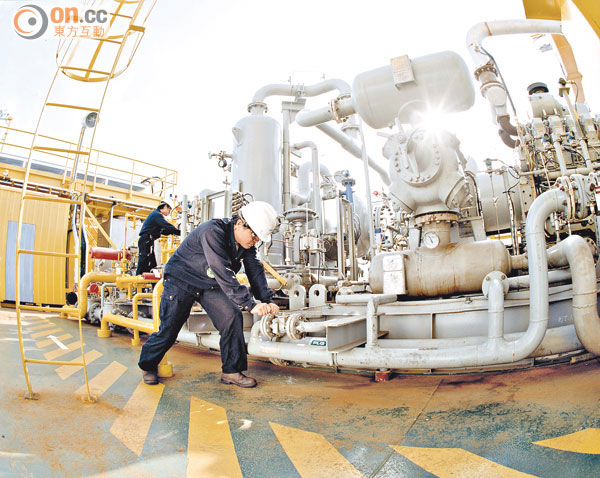
隨着昆侖能源的下游業務收益擴大,上游勘探與生產業務收入佔比已大減。(資料圖片)
講番魚缸表現,上周恒指反彈至22,000點水平遇阻,上周五收報21,863點,退市恐慌下一周唔見654點或2.9%,都算溫和。本周四期指結算,唔排除周初會頂在22,000點邊等結算,九月份焦點離不開美國聯儲局是否退市,睇下班大戶會唔會再有大龍鳳,最好暫避息口敏感同負債較高的股份,而類似第一太平(00142)等主營新興市場的股份,亦暫宜避之。
吉汽績佳 有力再上
業績股中,吉利汽車(00175)中期純利13.9億元人仔,同比增長37%,優於市場預期,原因是旗下SUV銷售表現改善,產品平均售價上升,銷售增長帶動收益增長。吉利股價由本月初3.2元水平,反覆升至上周五高位見4.05元,累升兩成有多,上周四、五成交增加,短線有力再上。綜觀投行對公司明年前景偏向樂觀,其中瑞銀就將目標價上調7%至4.6元,值得看官參考。
另一隻業績股─昆侖能源(00135)中期收入194億元,同比增長24%;純利增5%至36.8億元。四大業務中,天然氣銷售、LNG接收站及天然氣管道業務純利均錄雙位數字增長,惟獨勘探與生產業務純利同比下跌30%,拖低整體利潤。
外界看好昆能的原因,大都在於其背靠母公司的強大氣源優勢,經營下游業務大有可為,至於尚存在的上游勘探與生產業務,可以話是歷史遺留下來的,較受油價周期性波動影響。幸而隨着下游業務收益規模擴大,上游業務佔整體收入比重已降至14%。
本季以來,昆能股價一直受壓,主要係先行反映氣價上升的影響。論估值,現價預測市盈率約13倍,較專注從事天然氣相關業務的股份平均約17倍為低,但偏低有其原因,暫未見得有條件收窄差距。整體而言,昆能現價估值吸引力一般,而走勢上,四月中旬以來股價一直受制於50日線(現處12.6元),短線若未能向上突破,宜待再試11元水平承接始作考慮。