大行報告:新晨動力轉型成功
美銀美林發表研究報告指,新晨動力(01148)上半年盈利按年下跌5%至1.41億元(人民幣.下同),低於該行預期的1.5億元,主要由於營業額按年跌7%。若撇除因人民幣升值而造成的一次性匯率損失870萬元,基本盈利將為1.494億元,則符合該行預期。該行考慮到匯兌因素,相應將新晨一三及一四年盈利預測分別下調13%及4%。不過,由於較看好寶馬特許的N20引擎銷售前景,故將其一五年的盈測上調7%,目標價亦由3.2港元升至3.5港元,並給予其「買入」評級。

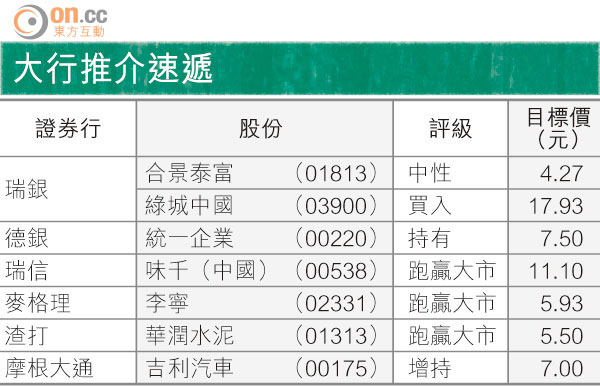
大行推介速遞
該行表示,基於上半年柴油引擎的銷售疲弱(按年下跌35%至7,893台),以及內地排放量標準延遲提升,新晨將其一三年銷量指引由30萬台下調5%,至28.5萬部台。
該行又認為,新晨由內地本土品牌引擎製造商,成功轉型為寶馬代理,可享有豪華轎車帶來的高增長及高利潤。