神華銷售佳 大摩又捧又踩
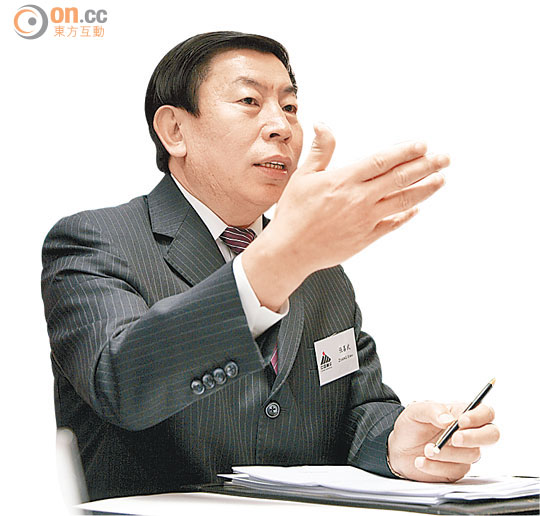
神華煤炭銷量大增。圖為董事長張喜武。(資料圖片)
六月煤炭銷量增28.3%的神華(01088),昨日股價上漲5.31%,摩根士丹利發表報告,維持神華為行業首選,給予「增持」投資評級,但因應煤炭需求對盈利影響,調低神華未來三年盈利預測,同時降目標價至31元。

神華煤炭銷量大增。圖為董事長張喜武。(資料圖片)
摩根士丹利表示,儘管內地煤炭減產,需求依然較預期疲弱,對煤價構成壓力。六月份發電量按月僅增長2%,未見煤炭需求持續回升,相信要減產更多,煤價才有望反彈。該行認為,神華有25%利潤來自電力及物流基建業務,盈利能力較對手具彈性,而且財務狀況在同業中最強,所以維持行業首選。
不過,因應煤炭需求疲弱,預期今、明兩年實現煤價分別下跌4%及2%,因此將神華未來三年盈利預測調低6至14%,同時將目標價由36元調低至31元。
摩根士丹利調低中煤能源(01898)未來三年盈利預測24至37%,目標價則由6.6元調低至5.1元,惟因現股價已過分反映煤價疲弱前景,因此將投資評級調高至「增持」。
進口煤跌價掀毀約
此外,內地傳媒報道,內地貿易商進口煤炭再掀毀約潮,因為煤船合同為兩個月前訂立,期間國際煤價每噸跌幅達30至40元人民幣,履行合同只會導致更大損失,市傳毀約煤船數量四至八艘不等,惟涉及煤炭量不詳。
報道引述專家估計,下半年會有更多毀約情況。不過,分析員表示,煤價高水轉低水,進口商不願意履行合約,料對內地煤價影響不大。


