投資SUN國度:好淡陣營 各有論調
本欄三周前已提醒大家要為調整浪做足準備,幾周下來,港股不但失守牛熊分界線,亦跌至去年十月以來低位。去槓桿化的威力橫掃下,港股毫無招架之力,再次應驗五窮六絕的投資格言。

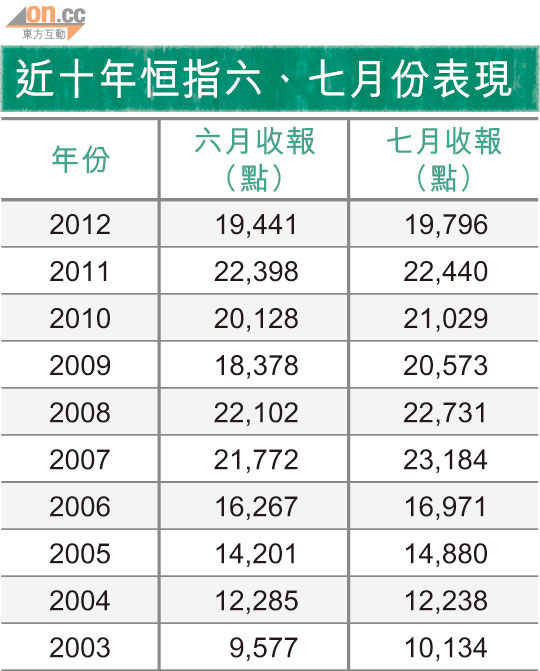
近十年恒指六、七月份表現
不過,正如《雙城記》所講:「最壞的時間往往亦是最好的時間」,終極一跌會否出現?今年七月又會唔會來個大翻身?不妨從多方面因素,尋找端倪,睇吓究竟係好友籌碼多,還是淡友有power!
當指數由高位下挫兩成,市場通常會視之為技術上已進入熊市階段。國指二月四日造出12,354點高位後,反覆尋底,上周四最低見9,522點,即使上周五大市反彈,但一彈即散,收市再跌20點創十二連跌紀錄。恒指上周二失守250日線後跌勢加劇,上周四更出現跌市成交大增情況,凸顯投資者要錢唔要貨。
美國退市疑雲籠罩,減少買債的預期令美國十年期國債孳息由上月初的1.63厘升至最高位的2.29厘。債息升引發拆倉潮,日圓由低位反彈,日股一個月內累跌逾兩成,歐美股市齊齊坐過山車。這輪由量寬推動的資金升市,步入去槓桿化時期,就彷如被call孖展,受到嚴峻考驗。全球最大債券基金太平洋投資(PIMCO)警告,因負債水平高,未來三到五年全球經濟陷入衰退的機率逾六成。
內地經濟增長放緩,有關外貿數字問題近來被大做文章,加強「打假」下,五月份外貿數字大幅回落,出口僅升1%,大幅低過預期的7.4%,進口更跌0.3%,低過預期的6.6%。反映通脹的消費物價指數(CPI)升2.1%,全都指向一個疲弱經濟的訊號,今年能否保七都成疑問。
內地審計署日前指地方政府債餘額超過3.8萬億元人民幣,較去年增加近13%,加上影子銀行涉及的風險問題,成為內地金融業的一大潛在危機。
睇番過去二十年恒指數據,七月份表現大多較六月份好,其中有13次上升,7次下跌,近十年更加是升多跌少,就算七次跌市當中,埋單計的跌幅都唔大,除九八年及○二年跌幅達7.1%及5.5%之外,整體跌幅介乎0.3至3.1%,相對於現時恒指一個月內已調整超過一成,屬非常輕微,七翻身似乎不是毫無往績支持。
恒指仍守月線圖升軌
技術向淡還是轉好,其實都視乎投資者如何揀選圖表數據或走勢資料,按日線圖恒指的確好差,但睇長一點,可參考月線圖,由○八年海嘯後低位10,676點低位起計,現時恒指仲未跌穿上升軌的底部約19,556點,且20,000點是重要心理關口,港股短線呈超賣,往績市盈率降到不足10倍,低過平均值12倍,而佔指數比重較大的金融類股份,股息率升至歷史高位,股價再跌空間有限。
去年市場受歐債危機困擾,恒指急挫到萬八點邊緣,投資者信心幾近盡失之際,大市於下半年卻開始轉勢。今年情況類同,四方八面的壞消息不約而同的在五、六月爆出,由退市開始,日圓及日股波動觸發亞洲區貨幣及股市震盪,配合內地數據不利的連串事件,加埋資金的出出入入,正營造一個跌市會延續的畫面。不過,股市非常情緒化,當壞消息出盡,任何一個好消息都有機會引發股市反彈,如美國確認一個較遲的退市時間表、內地下調息率或放鬆流動性等,都有機會成為見底反彈的催化劑。


