大行報告:安踏銷售可返正軌
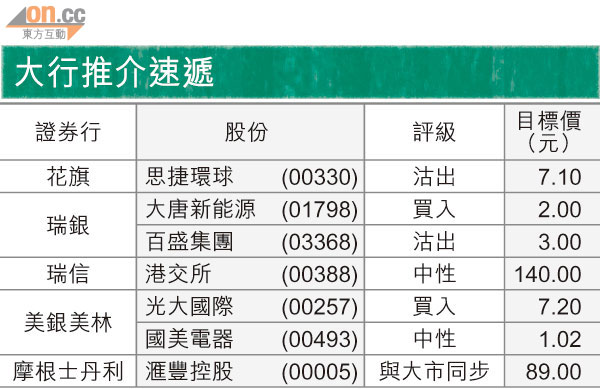
大行推介速遞
美銀美林發表研究報告,預期安踏體育(02020)在經過兩年銷售下滑後,今年第四季的銷售將會按年持平,明年上半年可能恢復增長。另外,受到銷售增長和經營槓桿的帶動,市場有機會上調其一四年預測,加上公司目前估值吸引,一三年市盈率8.7倍,股息率6%,故該行重申其「買入」評級,目標價8.7元。

大行推介速遞
該行預期,安踏今年第四季的交易會訂單將錄得5%至15%的下跌,但假設有5至10%的補充訂單,可令其整體銷售出現持平。而隨着零售銷售改善、基數較低以及渠道庫存下降,該行預期其明年上半年的銷售很可能回復增長。
美銀美林又指,經過市場整合後,零售折扣和競爭減少,相信公司的同店銷售增長可以在今年恢復為正數。另外,強勁的同店銷售增長和較低的庫存,亦應可對明年的銷售及盈利增長帶來支持。


