Fundman睇市:渣打值得揸長線
前晚,道指改寫歷史高位,日股唔執輸,四年半以來第一次重返萬二點關樓上,反觀去年經濟增長7.8%的中國,PMI數字顯示經濟復甦力度有放緩迹象,股市方面,滬綜指距離○九年高位3,478點低33%,跟○七年高峰6,124點,更是遙不可及,香港股市有兩面不是人之感,突破唔到24,000點高位蟹貨區,但基金又唔多願沽貨,形成買賣同趨淡靜的局面。昨恒指跌6點,報22,771點,上升股份比例由上兩日升市的61%及68%回落至44%,大市成交額第三日萎縮,主板得639億元,反映基金買貨意欲減低,沽空佔大市成交比例,連續第六日企穩雙位數樓上,昨在10%水平。
儘管被美國監管機構罰款6.67億美元,但去年渣打(02888)業績依然創歷史新高,升1%,賺47.9億美元,保持連續十年增長,在過去幾年國際金融市場風高浪急下,實在唔容易,而相比滙控(00005)去年業績與訂下的股東權益回報愈走愈遠,渣打股東權益回報按年升0.6個百分點至12.8%,成本對收入比率改善,跌2.7個百分點,至53.8%,成本控制方面,確是勝過大笨象一籌,撇除罰款影響,稅前盈利有12%增幅,香港、南韓及非洲等是增長來源。
業績後渣打見過215元的二十三個月高位,尋日明顯回吐,收209.6元,預期一三年11.3倍市盈率或者3.36厘股息,看來短期已把利好消息反映得七七八八,渣打是好銀行,亦是值得長揸之選,如果回到200元附近,未上車的可以諗吓。
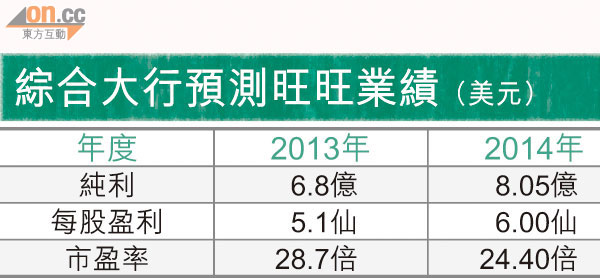
另一隻基金股,也是較具爭議性的旺旺(00151),去年純利升32%,賺5.54億美元,創歷史新高。不過以過去三年,高居27至40倍市盈率,這種程度的增長,應在捧場客預計之內。
旺旺不妨酌量減磅
經濟環境麻麻之下有此成績,理應看好,但亦有人睇淡,主要是建基於銷售增長率,由一○及一一年的31.2%及31.3%,大幅放緩至去年的14%,業績勁升,主要拜內地通脹由高峰回落,令原材料成本大幅降低,旺旺毛利率由上半年的15.1%升至17.6%。
中央今年訂出通脹目標3.5%,稍低過去年的4%,可是比去年實際的2.6%高,估計旺旺透過成本控制改善毛利率的空間,今年相對細,短期股價要有去年般的升幅唔易,有貨的或宜考慮酌量減磅。