經紀追蹤:金隅大戶密密收貨
內地明年積極推進城鎮化,刺激近期水泥及基建股做好。當中金隅股份(02009)兼營房地產發展業務,可受惠中央加大保障房的投入,上周亦見大戶密密收貨,不妨分注買入。
自九月起內地水泥價格已連續多星期回升,金隅在九月底亦上調水泥銷售價格,其水泥業務毛利率有望止跌回升。另一方面,加快城鎮化及保障房興建,也是未來主要國策之一,單是今年首十個月,內地保障房新開工量已達722萬套,超越原先700萬套的目標,金隅作為北京最大的房地產開發商和保障房建設商,自然可以受惠。
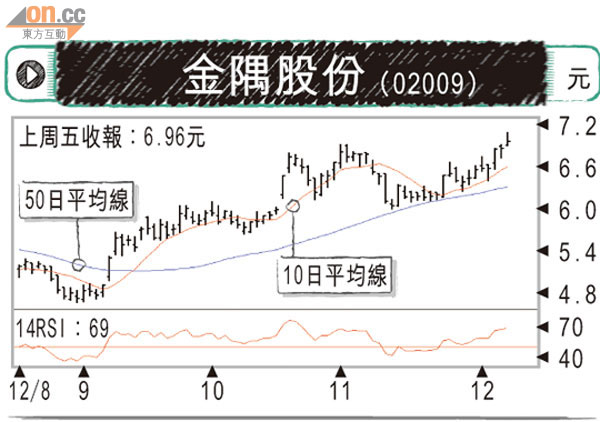
睇番股價,在十一月初升至6.92元的雙頂後,便掉頭回落,惟跌至6元水平似完成築底,上周五一度重上7.1元,收報6.96元,升1.46%,大行買盤積極,巴克萊及高盛分別買入178及128次。目前現價往績市盈率約7倍,較安徽海螺(00914)便宜,下站目標睇7.6元。