Fundman睇市:港鐵睇32元
近期股市確實令唔少人失望,身邊認識的金融才俊,搵緊工的較在業比例,已經去到四六之比。最衰係今年港股唔單止交投淡靜,其實波幅都相當細,恒指由二月高位21,760點,到六月初低位18,056點,高低位相差3,704點,波幅僅及近五年最悶的一○年六成左右。
炒股唔炒市成趨勢
投行以至散戶陸續對後市灰心,套用股神金句,通街恐懼時要學懂貪婪,毫無疑問今日入市風險,肯定比三萬二點通街股神的時候低。隨着港股覆蓋產業繁多且開始成熟,炒股唔炒市已成為未來大趨勢,把握每個經濟或者政策周期,所受惠行業變得重要,像年初買內房股,到五、六月售樓數字反彈來個sell on fact,到六、七月特區新一屆政府上場改口話無意推倒樓市,買番大落後的本地地產股,今年你肯定成為魚缸裏面笑得最燦爛的人。
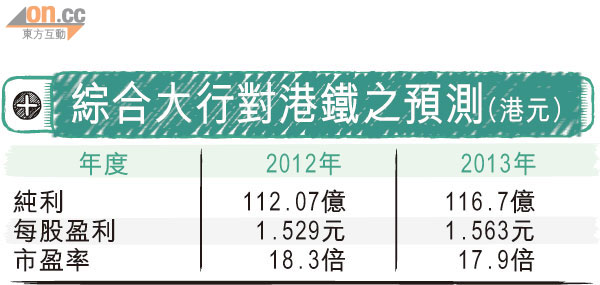
港鐵公司(00066)中期業績倒退33.2%至58.6億元,主要受期內物業發展利潤減少57%所致,上半年僅大圍名城貨尾能夠入帳。本地樓市火熱,可是,港鐵市帳率卻由一○年高峰近1.75倍,回到今日1.25倍左右(較大行重估資產淨值後折讓19%),短期物業收入減少是其一,公眾輿論壓力下,可加可減票價機制可能推倒重來,不過,筆者認為這風險已過分反映在估值之上。
未來幾個月,流標的大圍站項目將再度招標,天水圍站發展用地也可能按市況推出招標,這變種地產股看來仍有炒落後的條件。昨日以五十二周高位收市,粗略估計,未來一季見31至32元的機會頗大,捧場客可以放心持有。
彭博新聞話蒙牛(02319)有意收購現代牧業(01117),昨日一早有投行出即市評論,話同蒙牛公關了解過,對彭博消息來源殊不知情,不過個市一於少理,現代牧業股價一度搶高一成八。
今年蒙牛股東輪替,大股東換上中糧集團,形同變身國企。新班子接手第一件事,講明要由毒奶事件中重塑品牌形象,首要任務是做到奶源自給自足,而現代牧業同蒙牛又關係密切,去年度超過九成產品供應蒙牛,順藤摸瓜,為省時加快牧場發展,買下現代牧業合情合理。
現代牧業供應的原乳只佔蒙牛不足一成,「為飲奶自己養牛」看來代價非輕,而牧業上市後引入唔少基金股東,是否願意割愛(現價比招股價2.89元低)?是博牧業被蒙牛收購的考慮重點。