Fundman睇市:中燃佳績有修飾之嫌
歐洲峰會意外傳來好消息,碰啱股市半年結,基金經理們自然加多兩錢肉緊,順手粉飾櫥窗,港股假期前升416點,收19,441點,主板成交增加至507億,沽空成交54.6億,佔主板成交10.7%,已是連續第九個交易日高於一成,反映好淡角力正趨白熱化。總結上半年,恒指升1,007點或5.46%,國企指數跌361點或者3.64%。
大行統計數字顯示,上星期環球股票基金錄得83億美元淨流出,乃十一個星期以來最多,當中單是亞洲股市就佔2.53億美元,年初累積數字升至44.82億美元,由股票基金個個口淡淡推斷,星期五歐盟突然推出單一銀行監管機構、透過ESM直接對受困銀行重組資本的措施,超出大部分芬佬預期,加上港元抽升見7.7556,返到二月高位,資金回流揭示風險胃納有好轉迹象,短期港股先來個挾空倉可能性未可抹煞。
被中石化(00386)及新奧能源(02688)提出以每股3.5元收購的中國燃氣(00384),公布截至三月底止成績表,賺9.53億,升52.4%,期內盈利增長遠高於收入升幅,營業額189.3億,升19.4%,毛利率微增0.7個百分點,至19%,使毛利增加23.9%至36.06億元。期內銷售55.6億立方米天然氣,升25%,管道燃氣銷售收入升37.2%,至76.62億元。
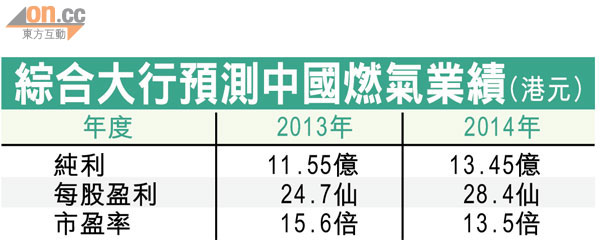
彭博綜合大行預測,估中燃一二年收入及純利分別為196億及9.48億元,同實質數字比較,分別高估5.2%及低估1%,分析員預測出入唔算大。可是,自收購消息曝光後,中燃股價一直居高不下,大戶大有等提價的姿態,令筆者更有興趣,這份收購可能是拍板前最後一份全年業績,到底存在多少水分,尤其燃氣銷售量及銷售額均低於盈利增幅。
管理層忽然節儉
由業績明顯見到,今年管理層忽然變得「刻勤刻儉」,行政開支9.38億,較一一年同期僅增加1.6%,升幅低於銷售及分銷成本22.2%,也低於銷售額增長;再看,與○九至一一年度行政開支升幅分別為36.8%、29.5%及39.6%比較,管理層慳家了不少,假如今年數字保守地再升三成的話,中燃使多2.76億,會把整體利潤蠶食掉兩成九,由此可見行政開支凍結的情況,難掩美化業績的意圖。
更弔詭是核心燃氣項目外,透明度唔高的「其他收入」、「聯營公司收益」分別大增62%及4.44倍,兩者又提供額外1.48億及7,055萬收益,相等於純利15.5%及7.4%。筆者不懷疑中石化及新奧眼光,相信他們做足審查才提出收購,可是作為投資者,看着這份成績表,對未來一兩份業績的可預測性,感覺模糊。如果最終收購提價,筆者要恭喜揸中燃的股東們,一旦交易告吹,由幾個股東的不斷增持去看,跌返去收購前起步位2.8元機會唔大,相比之下,筆者仲係喜歡估值相若,能見度較高的新奧多點。