Fundman睇市:內需股高估值受考驗
受壞消息籠罩的港股,上星期五個交易日跌了四日,恒指累計跌649點,報20,668點,周三至周五沽空佔成交比例維持一成樓上,捱打近四個月的淡友,似乎正全面作出反擊,今個星期關鍵會係幾隻內銀股的成績表。
呢輪大量公司公布業績,史提芬無法一一同看官詳細分析,但暫時而言,第一個感受係「沒有最衰,只有更衰」。中央一直希望刺激內需以減低對出口的依賴,加上內地人均收入持續高速增長,令到內需股一向享有較大市高的估值,但到底是否值得,近期的業績的確令筆者開始抱懷疑態度。比較令人失望的,是通脹回落未能令康師傅(00322)第四季業績逆轉,而且不論是售賣高檔產品的百盛(03368),還是以至普羅大眾為主要客戶群的聯華(00980),管理層對未來一年同店銷售增長的預期,都開出比分析員預期為差的期票。
米蘭站業績跌眼鏡
去年五月招股超額認購2,100倍的米蘭站(01150),第一份全年成績表令人失望,營業額升20%,至8.79億元,純利卻倒退12%,至4,796萬元。雖然八成六收入來自本地,但眾所周知,內地訪港旅客至係米蘭站主要客戶,由上下半年分別賺3,415萬及1,380萬所見,聖誕前的黃金檔期業績不升反跌,頗令人跌眼鏡。
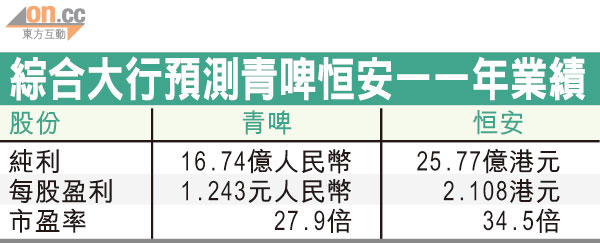
今個星期兩隻基金愛股青啤(00168)及恒安(01044)分別出成績表,或會成為內需股頭上光環能否保得住之關鍵,但從近期曝光的情況看來,暫時還是避之則吉為妙。
中國及歐盟三月份採購經理指數(前者是滙豐編製數字),齊齊跌穿50盛衰分界,兩大火車頭開慢車,好自然令人將注意力集中喺美國身上。伯南克上星期出席國會聽證會,並無預告有QE3,事實美國通脹目前在2.9%,遠離2%的聯儲局目標,再印銀紙必須先符合三個條件,即股市弱、通脹回落、同埋經濟數據轉壞,今時今日顯然未係時候。
較令人感到意外的,是伯南克特別提到高油價削弱家庭消費能力,拖慢增長。國際油價由去年九月每桶76美元升到110美元,升近四成五,上星期美國全國平均汽油價格,更歷史性地第三次升穿每加侖4美元關口。在人人用車,而平均儲蓄率唔到5%的美國,○九年汽油價格不到每加侖2美元,今日翻一番,影響是可大可小。據美國運輸部統計數據,全美1.37億部汽車,平均耗油量每加侖17.1英里,平均每部車每年在路上行駛12,000英里,簡單計每部車一年用油701加侖,油價由2美元升至4美元,即是每個車主每年為高油價額外付出1,403美元。以美國人扣除必要開支後,每年可支配收入大約為每人4,900美元,高油價變相將這筆本來可以用作消費的「閒錢」的接近三成抽走,假如高油價情況持續,對於佔美國經濟比重三分之二的零售銷售,不良影響可能將在下半年逐步浮現。